
Opinie o Debitum (2026): 13,71% zwrotu po 2 latach – co z zabezpieczeniami?
Pamiętaj proszę, że wszystkie treści publikowane na tym blogu mają charakter wyłącznie informacyjny i edukacyjny. Dzielę się swoją osobistą wiedzą i doświadczeniem, jednak nie jestem doradcą inwestycyjnym. Każda inwestycja, zwłaszcza w pożyczki P2P, wiąże się z ryzykiem utraty części lub całości kapitału. Zawsze przeprowadzaj własną analizę ryzyka (DYOR – Do Your Own Research) i inwestuj tylko te środki, na których ewentualną stratę możesz sobie pozwolić.
Ostatnia aktualizacja: 2026-10-20
Rejestr zmian:
2026-10-20: Aktualizacja moich wyników, wyników finansowych za 2025 r., opis zabezpieczeń Not i problemu z wyceną gruntów LFDF, Debitum Flow.
2026-02-11: Utworzenie recenzji Debitum.
2024-09-12: Moja pierwsza inwestycja w Debitum
Po co ta recenzja?
Minęły już ponad 2 lata, odkąd we wrześniu 2024 roku po raz pierwszy wpłaciłem środki na Debitum*. W moim portfelu, zdominowanym przez pożyczki konsumenckie (na Mintos, Robocash czy Income), brakowało ekspozycji na biznes. Debitum, ze swoją licencją brokera i inwestycjami w lasy oraz grunty rolne na Łotwie, wydawał się ciekawym uzupełnieniem. Ta recenzja ma zebrać moje doświadczenia z tą platformą, także te mniej przyjemne z 2026 roku.
Dlaczego warto spojrzeć na Debitum w 2026 roku? Debitum to jedna z niewielu platform, która oferuje stopy zwrotu do 15% przy pełnym nadzorze Banku Centralnego Łotwy. Jednocześnie w 2026 roku pojawiły się poważne pytania o zabezpieczenia i wyceny lasów największego emitenta na platformie. Czy po ponad 2 latach i 13,71% zwrotu (XIRR) nadal uważam, że warto tam ulokować kapitał? Sprawdzam, analizuję i dzielę się opinią, czy warto tam inwestować w 2026 roku.
Zanim przejdziemy do mojej recenzji, analizy i doświadczeń, chciałbym podkreślić, że nie jestem doradcą inwestycyjnym. Przedstawiam wyłącznie swoją subiektywną opinię jako inwestor. Zachęcam do samodzielnej, odpowiedzialnej analizy każdej inwestycji, uwzględniając ryzyko.
Informacje kluczowe:
Debitum to regulowana platforma, na której finansujesz firmy, głównie z sektora leśnego i rolnego na Łotwie. Nie jest to platforma pierwszego wyboru dla początkujących. Plusem są wysokie stawki, zero opóźnień w moim portfelu i dwa zyskowne lata samej platformy. Najważniejsze haczyki to brak rynku wtórnego, koncentracja (ok. 65% portfela to jeden emitent, LFDF) i niewyjaśnione pytania o ceny, po jakich LFDF kupował lasy. Mój XIRR od początku wynosi 13,71%, ale od marca 2026 roku nie dokładam tu kapitału.
Platforma w skrócie
| Rok założenia | 2018 (jako Debitum Network), operator: SIA DN Operator |
| Siedziba | Ryga, Łotwa |
| Właściciel | Ingus Salmiņš (100% udziałów przez SIA ZIdea), od 31.03.2026 także prezes |
| Regulowana platforma | Tak od 2021 (licencja firmy maklerskiej, od grudnia 2024 r. rozszerzona o zarządzanie portfelem), nadzór Banku Łotwy |
| Aktywa w zarządzaniu | ok. 74 mln € do spłaty, 231,2 mln € zainwestowane od startu (10.2026) |
| Liczba inwestorów | 35 350 zarejestrowanych (10.2026) |
| Zwrot z inwestycji | 14,83% wg oficjalnych informacji platformy, 13,71% wg mojego portfela |
| Dostępna oferta | 9-15% (Debitum Flow: 8%) |
| Kraje | Łotwa (większość portfela), Wielka Brytania, Estonia |
| Rodzaj inwestycji | Noty i ABS (pakiety pożyczek): lasy, grunty rolne, pożyczki biznesowe, gaming |
| Zabezpieczenie | Zależy od serii: w Notach zastaw na majątku ruchomym i udziałach emitenta (bez hipoteki na gruntach), w ABS zobowiązanie odkupu |
| Rynek wtórny | Nie (od 09.2026 Debitum Flow z możliwością wcześniejszej wypłaty) |
| Program lojalnościowy | Tak: +0,5% rocznie od 6 000 €, +1% od 25 000 €, +2% od 50 000 € |
| Premia dla nowych | Tak, +1% bonusu za pośrednictwem tego linku* Więcej o bonusie na końcu wpisu. |
Dane o skali pochodzą ze statystyk Debitum (20.10.2026) i z raportu rocznego SIA DN Operator za 2025 rok. Kwotę do spłaty liczę jako zainwestowaną kwotę minus spłacony kapitał. Stawki sprawdzisz w panelu, konkretna oferta może się wyczerpać lub zmienić.
Czym jest Debitum?
Debitum* to platforma, która pozycjonuje się jako P2B (Peer-to-Business). To kluczowa różnica względem gigantów takich jak Mintos. Tutaj nie finansujesz zakupu pralki przez Kowalskiego w Hiszpanii. Twoje pieniądze trafiają do małych i średnich przedsiębiorstw (SME).
Ważne: Debitum Investments nie ma nic wspólnego z Eques Debitum, polską firmą windykacyjną o podobnej nazwie.
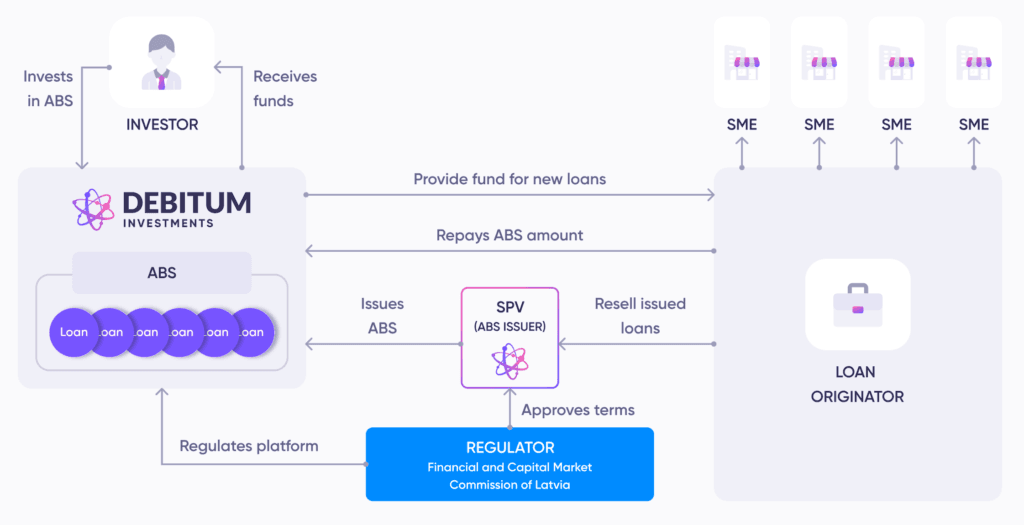
Co ciekawe, ze względu na regulacje, inwestujemy tu w papiery wartościowe z własnym numerem ISIN. Są dwa rodzaje:
- Asset-Backed Securities (ABS): Brzmi skomplikowanie? To po prostu „koszyk” składający się z minimum 5 pożyczek o podobnych parametrach, spakowany w jeden papier wartościowy. Dzięki temu od razu na starcie masz minimalną dywersyfikację, ryzyko nie wisi na jednym kredytobiorcy.
- Noty (Notes): obligacje jednej firmy, wydawane na podstawie prospektu zatwierdzonego przez Bank Łotwy. Tak finansujesz m.in. fundusze leśne LFDF i grunty rolne Baltic Terra. Tutaj cała spłata zależy od jednego emitenta i jego majątku.
Dziś większość pieniędzy na Debitum pracuje w Notach emitentów leśnych i rolnych, a nie w klasycznych koszykach pożyczek.
Jak działa Debitum?
Platforma działa jako pośrednik (marketplace) – podobnie jak Mintos. Współpracuje z firmami pożyczkowymi (Loan Originators), które udzielają kredytów klientom biznesowym, oraz z emitentami Not. Jedni i drudzy wystawiają swoje inwestycje na platformie dla inwestorów.
Po założeniu konta masz do wyboru:
- Auto Invest: Ustawiasz parametry (oprocentowanie, czas trwania), a system inwestuje za Ciebie.
- Inwestycje ręczne: Sam wybierasz konkretne inwestycje.
⚠️ Uwaga – ważny haczyk: Debitum nie posiada rynku wtórnego. Jeśli zainwestujesz w pożyczkę na 12 miesięcy, Twoje środki są zamrożone do końca tego okresu plus ewentualne opóźnienia w spłacie. Płynność jest tu znacznie niższa niż na Mintosie, dlatego musisz świadomie planować termin zapadalności inwestycji. Jedyną drogą do wcześniejszego wyjścia jest od września 2026 roku Debitum Flow, o którym piszę niżej.
Oferta pożyczki
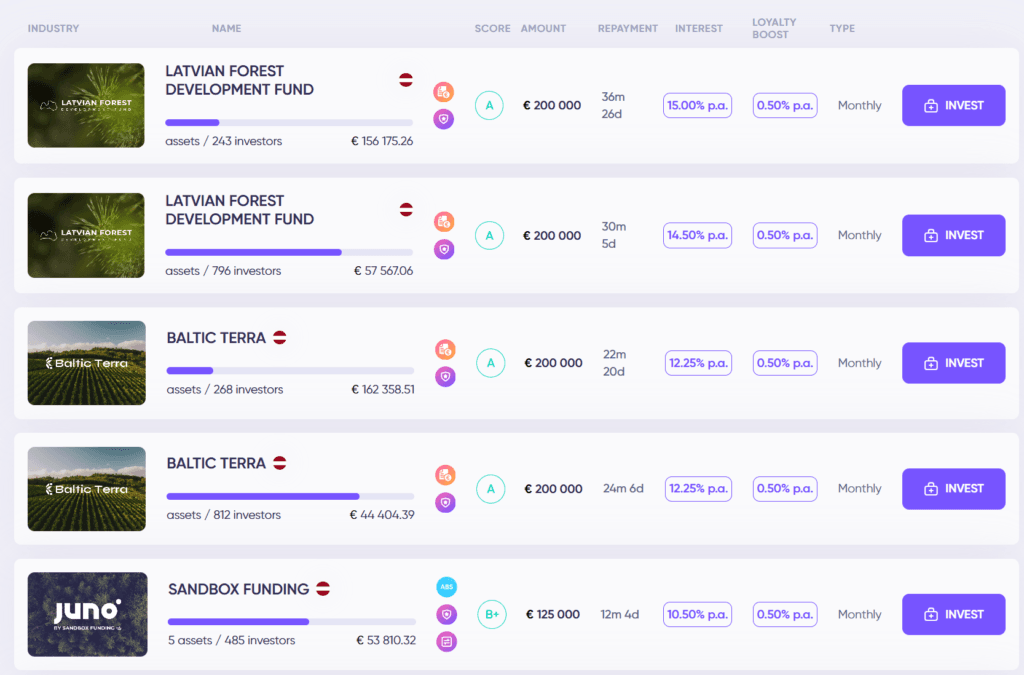
Oferta jest zróżnicowana zarówno pod kątem rentowności, jak i czasu trwania (od 1 do 36 miesięcy). Na platformie działa 7 emitentów z otwartym portfelem. Zestawienie przygotowałem na podstawie statystyk Debitum (stan na 20.10.2026):
| Emitent | Typ aktywa | Udział w portfelu Debitum |
|---|---|---|
| Latvian Forest Development Fund (LFDF) | Lasy na Łotwie | ok. 65% (48 mln €) |
| Baltic Terra | Grunty rolne | ok. 14% (10 mln €) |
| Sandbox Funding | Pożyczki biznesowe (inkubator finansowy Debitum) | ok. 11% (8 mln €) |
| Triple Dragon | Finansowanie twórców gier (należności z App Store i Google Play) | ok. 5% (4 mln €) |
| DN Funding Alpha | Zrestrukturyzowane pożyczki z Ukrainy (spółka zależna Debitum) | ok. 2,5% (1,9 mln €) |
| LFDF II | Lasy, nowa spółka od 2026 r. | ok. 2% (1,7 mln €) |
| Evergreen Capital | Pożyczki biznesowe (dywersyfikacja poza grupę Debitum) | ok. 1% (0,6 mln €) |
Udział liczę jako kwotę sfinansowaną przez emitenta pomnożoną przez część, która jest w trakcie spłaty. Trzech emitentów z sektora leśnego i rolnego (LFDF, LFDF II i Baltic Terra) to razem ok. 80% portfela platformy.
Debitum Flow – nowość z września 2026
11 września 2026 roku Debitum uruchomił Flow. To Noty na 8% rocznie z codzienną wypłatą odsetek i pięcioletnim terminem zapadalności, wydawane przez LFDF II i Baltic Terra. Kapitał możesz wypłacić wcześniej i bez opłat: do 1 000 € zwykle następnego dnia roboczego, łącznie do 5 000 € tygodniowo. Wnioski trafiają do kolejki według kolejności zgłoszeń. Minimum to 10 €, maksimum 5 000 € na jedną Notę.
Ważne: pieniądze na wcześniejsze wypłaty pochodzą z nowych wpłat do Flow i z bufora płynności emitentów, dlatego Debitum nie gwarantuje terminu wypłaty. W niecałe trzy tygodnie Flow zebrał 1 mln €.
Mój komentarz: Pięcioletni termin i wypłaty zależne od nowych wpłat to nie to samo co konto oszczędnościowe. Do tego dochodzą wątpliwości dotyczące niezależnej weryfikacji cen transakcji LFDF, które opisuję niżej. Dlatego Flow nie traktuję jako miejsca na rezerwę gotówkową.
Czy Debitum jest bezpieczny? Czyli o ryzyku i gwarancji
Debitum to platforma regulowana, co oznacza, że podlega pod dyrektywę MiFID II i nadzór Banku Łotwy.
- Ochrona Inwestora: Niezainwestowane środki są chronione do kwoty 20 000 EUR (90% rekompensaty) w ramach Systemu Ochrony Inwestorów. Pamiętaj jednak, że chroni to przed upadkiem platformy, a nie przed niewypłacalnością firmy pożyczkowej!
- Zabezpieczenia: Część inwestycji na Debitum ma dodatkowe zabezpieczenie (Collateral). Przykładowo, Noty funduszy leśnych (LFDF) zabezpiecza zastaw na majątku ruchomym i udziałach emitenta, a pożyczki dla twórców gier (Triple Dragon) należności z App Store czy Google Play. Szczegóły opisuję niżej.
- Skin in the Game: W ABS każdy pożyczkodawca musi zaangażować własne środki – od 10% do 30% wartości pożyczki (Junior Share). Oznacza to, że w przypadku problemów ze spłatą to firma pożyczkowa traci pieniądze jako pierwsza, a inwestorzy są spłacani priorytetowo. W Notach dłużnikiem jest sam emitent, a kolejność spłaty wyznaczają serie seniorskie i juniorskie (więcej niżej).
- Gwarancja Wykupu: W ABS, jeśli spłata opóźni się o 60 lub 90 dni (zależnie od firmy), pożyczkodawca ma obowiązek odkupić dług wraz z odsetkami. W Notach odkupu nie ma, dłużnikiem jest emitent.
⚠️Uwaga: To działa tylko tak długo, jak firma pożyczkowa jest wypłacalna!- 👉 Traktowanie Buybacku jako gwarancji to jeden z najczęstszych błędów. Więcej o tym, jak nie stracić kapitału przez fałszywe poczucie bezpieczeństwa: Pożyczki P2P: 15 pułapek początkujących inwestorów (po 5+ latach doświadczenia).
Czym naprawdę zabezpieczone są Noty LFDF?
Weźmy przykład z mojego portfela. W listopadzie 2025 roku kupiłem Noty Latvian Forest Development Fund (LFDF, ISIN LV0000108165) na 12% rocznie, ze spłatą kapitału 12.11.2026. Potwierdzenie zakupu nie mówi ani słowa o zabezpieczeniu, więc sięgnąłem do prospektu LFDF z 20 sierpnia 2026 roku, zatwierdzonego przez Bank Łotwy.
Dla porównania: na większości platform P2P finansuję niezabezpieczone pożyczki konsumenckie, a główną ochroną jest zobowiązanie odkupu firmy pożyczkowej. Działa ono tylko, dopóki firma jest wypłacalna, a po jej upadku inwestorzy latami czekają na windykację. Noty LFDF dają więcej:
- zastaw na całym majątku ruchomym i na 100% udziałów emitenta, który w imieniu inwestorów trzyma agent zabezpieczenia, SIA DN Trustee,
- kowenanty: LFDF nie może obciążyć gruntów hipoteką na rzecz nikogo innego ani sprzedawać ich w danym kwartale poniżej kosztu zakupu, a wartość Not nie może przekroczyć 89% jego majątku (po odjęciu innych długów),
- obowiązek raportowania: zaudytowany raport roczny, sprawozdanie półroczne i co kwartał wyliczenie kowenantów,
- pierwszeństwo spłaty: moja Nota, jak wszystkie wydane według poprzedniego prospektu, jest seniorska, czyli spłacana przed nowymi seriami juniorskimi.
Ważne: zastaw to nie hipoteka. Lasy i grunty należą do spółki, więc inwestorzy dochodzą do nich pośrednio: przejmując udziały, czyli całą spółkę razem z lasami, albo pieniądze z ich sprzedaży. Prospekt mówi to wprost: „The Collateral does not include a mortgage over the Land Portfolio”. Przy nowych seriach sprawdź też w warunkach końcowych (Final Terms), czy seria jest seniorska. Pierwsze serie LFDF II na rynku Debitum są juniorskie.
Mój komentarz: Na tle typowej platformy P2P to solidna konstrukcja: więcej niż goła obietnica wykupu, choć nie hipoteka na konkretnej działce. Jak przy każdym zastawie, jego wartość zależy od tego, ile naprawdę jest wart majątek spółki. I tu dochodzimy do pytań o wycenę lasów.
Problem z wyceną lasów i gruntów LFDF
W marcu 2026 roku zagraniczny serwis o P2P, BeyondP2P, opublikował śledztwo dotyczące Debitum i LFDF. Według autora pośrednicy powiązani z właścicielami platformy mieli kupować grunty leśne i po ok. 200 dniach odsprzedawać je LFDF z marżą. W zestawionych transakcjach LFDF zapłacił ok. 10,25 mln € za działki, które chwilę wcześniej kosztowały ok. 6,8 mln €. W prospektach i raportach brakowało też informacji o powiązaniach między firmami.
Debitum odpowiedział 27 marca, moim zdaniem powierzchownie: bez rozbicia cen na wartość gruntu, drewna i zysk podmiotów powiązanych. 31 marca z funkcji prezesa odszedł Anatolijs Putņa, a stery przejął jedyny właściciel platformy, Ingus Salmiņš. Zaudytowany raport LFDF za 2025 rok potwierdza poprawność sprawozdania, ale nie to, czy grunty kupowano po cenach rynkowych.
Nowy prospekt LFDF pokazuje, że w pierwszym półroczu 2026 roku fundusz kupił od firmy SIA „JUNO” lasy za 9,26 mln € i sprzedał jej lasy za 8,54 mln €. To ok. 75% jego półrocznych przychodów. Członek zarządu LFDF zasiadał też w zarządzie JUNO do lipca 2026 roku. Według prospektu transakcje zawarto na warunkach rynkowych, ale niezależnej wyceny nadal nie ma.
Dlaczego to ważne dla inwestora? LFDF wycenia lasy po koszcie zakupu. Jeśli przepłacił, w bilansie widzisz cenę zapłaconą pośrednikom, a nie cenę rynkową. Przy 3,7 mln € kapitału własnego i 54,8 mln € aktywów wystarczy, że majątek jest wart ok. 7% mniej, niż pokazuje bilans, by kapitał spółki zniknął. Od tej chwili każda kolejna strata obciąża już pieniądze inwestorów.
Moja decyzja: Od strony czysto matematycznej mój portfel na Debitum to spokojna tafla wody, bez jednego dnia opóźnienia. Mimo to w marcu 2026 roku zmieniłem status Debitum z reinwestowania na stabilizację. Utrzymuję kapitał na progu programu lojalnościowego, nadwyżki wypłacam (671 € w 2026 roku) i tak zostanie, dopóki sytuacja nie stanie się w pełni transparentna lub nie pojawią się nowi pożyczkodawcy.
Gdzie są ryzyka?
- Brak rynku wtórnego: Jak wspomniałem, wchodzisz i musisz czekać do końca. Debitum Flow daje możliwość wcześniejszej wypłaty, ale bez gwarancji terminu.
- Koncentracja: LFDF to ok. 65% portfela platformy, a razem z LFDF II i Baltic Terra ok. 80%. To jedna branża i jeden kraj. Spora część emitentów należy do „jednego ekosystemu” powiązanego z właścicielami platformy (Sandbox Funding, Latvian Forest Development Fund).
- Wycena aktywów: ceny, po jakich LFDF kupował lasy, budzą wątpliwości, a od wartości lasów zależy wartość zabezpieczenia (opisuję to wyżej).
- Lekcja z Ukrainy: Debitum chwali się zerową stopą defaultów, ale jest wyjątek. Pożyczki Chain Finance (Ukraina) zostały zamrożone z powodu wojny (określone jako „siła wyższa”). Dziś obsługuje je spółka zależna Debitum, DN Funding Alpha, a z 2,07 mln € spłacono dotąd ok. 10%.
- Zarząd: Tylko w 2025 roku z zarządu operatora odeszły cztery osoby, a od 31.03.2026 prezesem jest jedyny właściciel platformy.
🟨 Żółte kartki
- Historia (Token DEB): Warto wiedzieć, że platforma startowała z ICO (kryptowaluty) w 2018 roku. Projekt tokena nie wypalił tak, jak obiecano, co zostawiło niesmak u wczesnych inwestorów. Nowy zarząd odcina się od tego (to nowa spółka), ale historia i „niesmak” pozostał. Warto mieć to na uwadze.
- „0% defaultów” z gwiazdką: Na stronie głównej Debitum podaje 0% defaultów, a w przypisie: 99,13% inwestycji spłacono lub jest spłacanych w terminie, 0,87% to zrestrukturyzowane pożyczki z Ukrainy.
Ważne Pytania
Tak. Według raportu rocznego za 2025 rok Debitum jest rentowny drugi rok z rzędu. W 2025 roku miał 2,41 mln € przychodów (+85% r/r) i 507 tys. € zysku netto, po 104 tys. € zysku w 2024 roku. Kapitał własny wzrósł do 1,04 mln €, a sprawozdanie zbadał audytor BDO Assurance. Na czym zarabiają?
- Prowizje od emitentów i firm pożyczkowych: według cennika 1-3% rocznie od zainwestowanej kwoty.
- Opłaty serwisowe od firm pożyczkowych.
Dla nas, inwestorów, to dobra wiadomość. Platforma, która na siebie zarabia, jest bezpieczniejsza niż startup „przepalający” pieniądze inwestorów VC. Jest też haczyk: przy ok. 65% portfela w jednym emitencie wyniki platformy w dużej mierze zależą od LFDF.
Dzięki licencji brokera, Twoje niezainwestowane środki są chronione do 20 000 EUR (90% zwrotu) przez łotewski fundusz gwarancyjny. Ważne: środki inwestorów są trzymane na oddzielnych kontach i nie wchodzą do masy upadłościowej platformy. Zainwestowane środki w ABS są Twoją własnością i w razie upadku platformy, syndyk powinien zarządzać ich dalszą spłatą przez pożyczkodawców. W przypadku Not Twoim dłużnikiem jest emitent, a nie Debitum.
Historycznie, poza Ukrainą, nie. Debitum chwali się „0% default rate” na pożyczkach biznesowych. Jednak to nie do końca prawda, pamiętajmy o przypadku firmy Chain Finance (patrz pytanie o wojnę w Ukrainie). Opóźnienia się zdarzają: w 2025 roku 2,39% spłat przyszło po terminie (w 2024 roku 7,10%). W moim portfelu od września 2024 roku nie było ani jednego opóźnienia.
Platforma przeszła przez ten okres suchą stopą. Wolumeny spadły, ale dzięki skupieniu na pożyczkach biznesowych (a nie konsumenckich, które wtedy tąpnęły), nie doszło do masowych bankructw pożyczkodawców na platformie.
To rysa na szkle. Po wybuchu wojny aktywa pożyczkodawcy Chain Finance zostały zamrożone z uwagi na „siłę wyższą”. W 2023 roku roszczenia przejęła DN Funding Alpha, spółka w 100% zależna od operatora Debitum, i zrestrukturyzowała je, wydłużając termin spłaty o kilka lat. Z 2,07 mln € spłacono do października 2026 roku ok. 10%. Inwestorzy nie stracili tych środków oficjalnie, ale na pełną spłatę poczekają jeszcze lata. To lekcja, że ryzyko geopolityczne jest realne.
Pytania praktyczne:
Jak zacząć?
👉Jeśli dopiero zaczynasz z P2P, zerknij najpierw na mój poradnik: Pożyczki P2P: 15 pułapek początkujących inwestorów (po 5+ latach doświadczenia).
Start jest prosty, choć ze względu na regulacje wymaga nieco więcej formalności niż na nieuregulowanych platformach.
1. Rejestracja: Zakładasz konto (możesz skorzystać z linku polecającego* dla bonusu).
2. Weryfikacja (KYC): Musisz przesłać zdjęcie dowodu i zrobić selfie. Standardowa procedura AML (Anti-Money Laundering).
3. Ankieta MiFID: Ponieważ to licencjonowany broker, musisz wypełnić ankietę o swojej wiedzy i doświadczeniu finansowym. Nie bój się jej, platforma jest zobligowana przez regulatora do uświadomienia Ci ryzyka.
4. Wpłata środków: Przelew SEPA w Euro.
Jak wpłacić i wypłacić pieniądze?
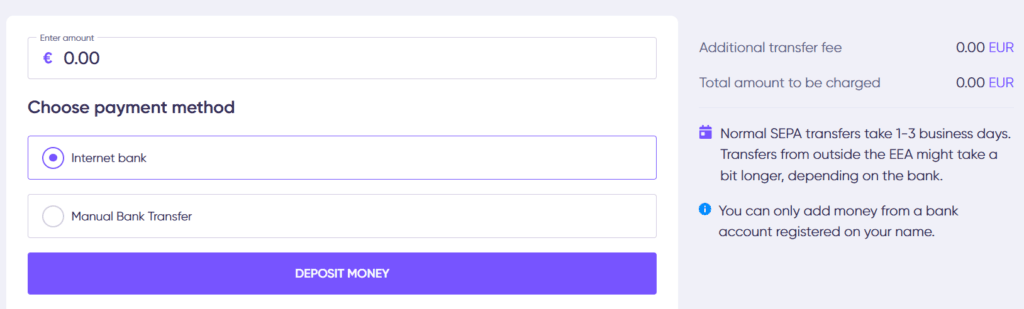
- Wpłata: Robisz zwykły przelew SEPA w Euro na podane konto bankowe (IBAN). Pamiętaj, by w tytule wpisać swój numer inwestora. Księgowanie zazwyczaj trwa 1-2 dni robocze.
- 💡Możesz także skorzystać z darmowej natychmiastowej wpłaty z Revoluta. Odpowiednią opcję znajdziesz na platformie.
- Wypłata: Środki możesz wypłacić w dowolnym momencie (jeśli nie są zainwestowane) na konto, z którego dokonałeś wpłaty. Debitum nie pobiera opłat za wypłaty.
- W moim przypadku ostatnia wypłata (sierpień 2026 r.) na konto Revolut dotarła po 1 dniu od zlecenia.
Ciekawostka: Dla portfeli od 10 000 € dostępna jest funkcja Auto Withdrawal, która automatycznie przelewa zarobione odsetki na Twoje konto bankowe.
Jak rozliczyć podatki?
W Polsce odsetki uzyskane z zagranicznych pożyczek rozliczam jako przychody kapitałowe, opodatkowane stawką 19%. Od należnego podatku można odliczyć podatek pobrany wcześniej za granicą, oczywiście w granicach przewidzianych przez polskie przepisy.
Debitum pomniejsza wypłacane odsetki o 5% podatku u źródła (Withholding Tax). Taka stawka obowiązuje rezydentów UE i EOG, w tym Polski, od listopada 2022 roku. W zeznaniu odliczasz te 5% od polskiego 19%, więc dopłacasz ok. 14%.
Więcej o samym sposobie rozliczenia zagranicznych odsetek znajdziesz w poradniku: Jak rozliczyć podatek z Debitum? – PIT
Jakie opłaty wiążą się z Debitum?
Większość czynności jest bezpłatna: wpłaty przelewem, wypłaty, inwestowanie, a także wcześniejsza wypłata z Debitum Flow. Model biznesowy platformy opiera się na pobieraniu prowizji od firm pożyczkowych, a nie od inwestorów.
Wyjątki:
- Wpłata kartą: Jeśli zależy Ci na czasie i chcesz doładować konto kartą kredytową lub debetową, zapłacisz 1% prowizji od wpłacanej kwoty (np. 10 € przy wpłacie 1 000 €).
Moja rada: korzystaj z darmowych przelewów SEPA, które zazwyczaj dochodzą w 1-2 dni.
Moje doświadczenie
Jestem na Debitum od września 2024 roku. Mój wynik 13,71% rocznie (XIRR od początku) to jeden z lepszych zwrotów w moim portfelu, bez jednego dnia opóźnienia i bez gotówki czekającej na inwestycję. Co miesiąc platforma przynosi mi ok. 70 € odsetek. Od marca 2026 roku nie dokładam jednak kapitału, a nadwyżki wypłacam.
Moje zyski
👉 Wyniki z 2026-10-01
- Aktualna kwota inwestycji to 6 069,65 €.
- Średnioroczny zwrot od początku mojej przygody z Debitum (XIRR) to 13,71%
- Zwrot z ostatnich 12 miesięcy (XIRR) to 12,64%
- Łączne zyski od września 2024 r. to 1 286 €
Najnowsze zestawienie całego portfela zawsze znajdziesz w mojej comiesięcznej aktualizacji.
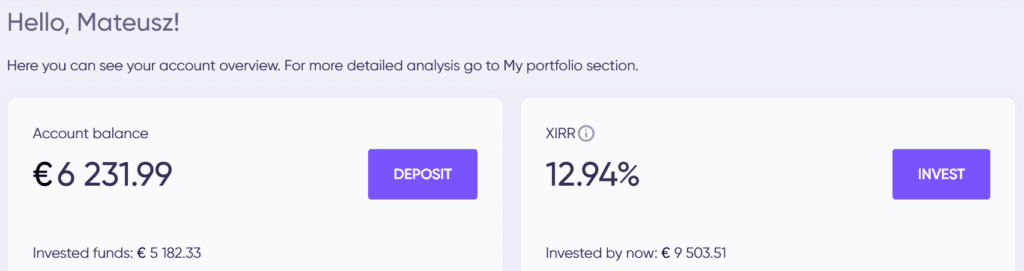
Różnica ze screena i moich danych wynika z uwzględnienia bonusów i promocji.
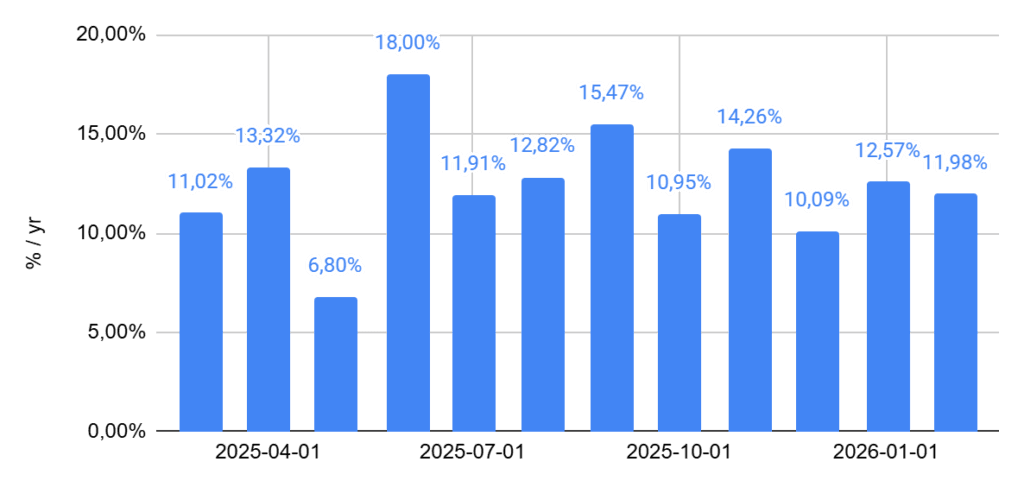
Jak dobieram strategię?
Na platformie działa kilka firm pożyczkowych, z tego też powodu łatwiej ręcznie wyszukuje się pozycje. Bazuję także na ratingu Debitum (Trust Score). Do marca 2026 roku starałem się równomiernie rozdysponować środki na firmy dostępne na platformie.
Po zarzutach wobec LFDF zmieniłem strategię. Nie dokładam kapitału, utrzymuję saldo na progu programu lojalnościowego (6 000 €), a nadwyżki wypłacam. Zapadające inwestycje przenoszę bardziej w kierunku pożyczek Sandbox Funding.
Podsumowanie
➕ Zalety
- Dywersyfikacja: To nie są kolejne chwilówki. Platforma daje możliwość inwestycji w realny biznes, gaming, sektor leśny oraz rolny. To zdrowy balans dla portfela zdominowanego przez pożyczki konsumenckie.
- Regulacje: Licencja IBF i dwa zyskowne lata z rzędu (2025: 507 tys. € zysku netto) budują zaufanie.
- Zabezpieczenia: Junior Share w ABS oraz zastaw na majątku i udziałach emitenta w Notach to więcej niż goła obietnica wykupu, którą znam z większości platform P2P.
- Możliwy jest dochód pasywny dzięki pełnej automatyzacji.
- Intuicyjny interfejs, rozbudowana sekcja statystyk.
- Zero opóźnień w moim portfelu od września 2024 roku.
- Debitum Flow: pierwsza możliwość wcześniejszego wyjścia z inwestycji, choć bez gwarancji terminu.
➖ Wady
- Brak rynku wtórnego: To największy minus. Wchodzisz i musisz czekać do końca. Płynność jest tu gorsza niż na Mintos czy PeerBerry. Debitum Flow częściowo to łagodzi, ale kosztem niższego oprocentowania (8%).
- Koncentracja powiązań: Ok. 80% portfela to lasy i grunty rolne na Łotwie, a dużo podmiotów jest powiązanych z właścicielami platformy (Sandbox, LFDF).
- Niejasne wyceny: Zarzuty dotyczące cen, po jakich LFDF kupował grunty, nie zostały wyjaśnione.
- Platforma prezentuje wskaźnik niewypłacalności na poziomie 0%, choć 0,87% portfela to zrestrukturyzowane pożyczki z Ukrainy.
- Zarząd: Częste zmiany w zarządzie, a od marca 2026 roku prezesem jest jedyny właściciel.
Dlaczego JA inwestuję w Debitum? (Moja opinia)
Debitum* w 2026 roku to dla mnie wciąż „średniak z plusem”, ale z dużą gwiazdką. Nie jest to platforma, która daje mi największą płynność (brak rynku wtórnego boli), ale nadrabia rodzajem aktywów. Inwestuję tam, bo chcę mieć w portfelu coś więcej niż tylko pożyczki konsumenckie z Hiszpanii czy Bułgarii, a lasy i grunty rolne to unikalna wartość. Ta sama unikalność jest dziś największym ryzykiem: prawie cały portfel platformy stoi na jednej branży, a wokół największego emitenta wciąż są pytania bez odpowiedzi.
Dlatego Debitum zostaje w moim portfelu jako uzupełnienie, ale w fazie stabilizacji. Nie dokładam kapitału, dopóki nie zobaczę niezależnej weryfikacji cen transakcji LFDF albo nowych emitentów spoza sektora leśnego.
Alternatywy dla Debitum
🔎 Zobacz jak Debitum wypada na tle innych platform w rankingu platform P2P.
Jeśli Debitum Cię nie przekonuje (np. przez brak rynku wtórnego albo koncentrację na lasach), spójrz na:
- Mintos*: Największy gracz w Europie. Płynny rynek wtórny, tysiące pożyczek, ale głównie konsumenckie. Też regulowany.
- Income Marketplace*: Ciekawa alternatywa z Estonii. Choć nie jest regulowana, wyróżnia się unikalnymi zabezpieczeniami systemowymi, takimi jak „Cashflow Buffer”, który ma chronić inwestora lepiej niż klasyczny buyback. Warto jednak pamiętać, że tutaj również wciąż czekamy na pełne wdrożenie płynnego rynku wtórnego.
- PeerBerry*: Bardzo stabilny, świetna historia spłat (nawet w czasie wojny), ale niższe stopy zwrotu (ok. 9-10%) i problemy z dostępnością pożyczek (cash drag).
- Viainvest*: Prosta platforma, model jednej firmy pożyczkowej (cała grupa odpowiada za pożyczki). Mniejsza dywersyfikacja, ale też mniejsze skomplikowanie.
Bonus +1%
Przygotowanie tak szczegółowej recenzji to kilka dni pracy: zbieranie faktów, przekopywanie raportów finansowych, analiza ryzyk, kontakt z platformą oraz zestawienia, które widzisz powyżej. Do tego dochodzą miesiące testowania platformy na żywym organizmie.
Jeśli ta recenzja była dla Ciebie przydatna, uporządkowała Twoją wiedzę lub pomogła podjąć decyzję (na tak lub nie), bardzo docenię:
- Zostawienie komentarza pod wpisem
- Skorzystanie z mojego linku polecającego przy rejestracji
Jeśli zdecydujesz się przetestować Debitum, rejestrując się z poniższego linku, otrzymasz 1% cashbacku od kwoty zainwestowanej w ciągu pierwszych 30 dni od rejestracji. Dodatkowo od 6 000 € zainwestowanych wchodzisz do programu lojalnościowego (+0,5% rocznie).
A jakie są Wasze opinie o Debitum? Czy brak rynku wtórnego albo zarzuty wobec LFDF to dla Was dyskwalifikacja? Dajcie znać w komentarzach!
(*) Gram w otwarte karty. Linki oznaczone gwiazdką są linkami afiliacyjnymi. Jeśli z nich skorzystasz, otrzymam prowizję. Nic cię to nie kosztuje, a często i Ty dostaniesz bonus – Więcej informacji znajdziesz na stronach pod konkretnymi linkami.