

Opinie o Mintos (2026): 13,29% zwrotu przy 274 tys. zł
Pamiętaj proszę, że wszystkie treści publikowane na tym blogu mają charakter wyłącznie informacyjny i edukacyjny. Dzielę się swoją osobistą wiedzą i doświadczeniem, jednak nie jestem doradcą inwestycyjnym. Każda inwestycja, zwłaszcza w pożyczki P2P, wiąże się z ryzykiem utraty części lub całości kapitału. Zawsze przeprowadzaj własną analizę ryzyka (DYOR – Do Your Own Research) i inwestuj tylko te środki, na których ewentualną stratę możesz sobie pozwolić.
Ostatnia aktualizacja: 2026-10-25
Rejestr zmian:
2026-10-25: Skrócenie recenzji, poprawiony Risk Score, podatek u źródła.
2026-02-17: Aktualizacja danych, informacji o nowych instrumentach, nowe opłaty.
2025-05-19: Aktualizacja danych w tym zwrot z inwestycji, statystyki, strategia, nowe opłaty.
2024-01-19: Aktualizacja danych w tym zwrot z inwestycji, statystyki + uzupełniono o nowe doświadczenia.
2023-02-17: Aktualizacja danych w tym zwrot z inwestycji.
2022-02-05: Aktualizacja danych + uzupełnienie o Noty.
2021-07-21: Utworzenie recenzji.
2020-12-17: Moja pierwsza inwestycja w Mintos
Po co ta recenzja?
Minęło już ponad 6 lat, odkąd po raz pierwszy zainwestowałem na platformie Mintos. W tym czasie wydarzyło się wszystko: pandemia, wojna, migracja z pożyczek z cesji na regulowane Noty (Notes) i wprowadzenie nowych instrumentów. Mimo to, Mintos pozostaje największą pozycją w moim portfelu (~63 tys. EUR). Dlaczego? Bo przy takiej skali kapitału, trudno o inne miejsce, w którym przeprowadzę tak kompleksową dywersyfikację bez dławienia się nadmiarem gotówki (cash drag).
Czy jednak w 2026 roku Mintos to nadal „must-have” w portfelu? Czy wprowadzenie opłat za własne strategie nie zabiło sensu inwestowania? Ten artykuł ma na celu zebrać moje doświadczenie w jednym miejscu, przeprowadzić analizę rynku i samej platformy oraz podzielić się swoją opinią na temat Mintos. Mam nadzieję, że moja recenzja pomoże innym w podjęciu świadomej decyzji inwestycyjnej.
Zanim przejdziemy do mojej analizy i doświadczeń, chciałbym podkreślić, że nie jestem doradcą inwestycyjnym. Przedstawiam wyłącznie swoją subiektywną opinię jako inwestor. Zachęcam do samodzielnej, odpowiedzialnej analizy każdej inwestycji, uwzględniając ryzyko.
Informacje kluczowe:
Mintos to niekwestionowany lider rynku pod względem wielkości i możliwości dywersyfikacji. Jeśli masz duży kapitał, to naturalny wybór. Platforma jest regulowana, pozwala na pełną automatyzację, a średnie oprocentowanie pożyczek wynosi 10,31%. Ma jednak swój koszt: opłaty za strategie i spora część portfela w windykacji. Po ponad 6 latach mojego inwestowania platforma zrealizowała obietnice, osiągając zwrot na poziomie 13,29% rocznie (XIRR).
Platforma w skrócie
| Rok założenia | 2015 |
| Siedziba | Ryga, Łotwa |
| Regulowana platforma | Tak (licencja firmy inwestycyjnej od 2021 r., nadzór Banku Łotwy) |
| Aktywa w zarządzaniu | 795 mln € na koniec 2025 r. (rok wcześniej 673 mln €); pożyczki aktywnych firm: ok. 569 mln € (10.2026) |
| Liczba inwestorów | 664 000 zarejestrowanych użytkowników (koniec 2025 r.) |
| Zwrot z inwestycji | 8,8% rocznie od 2015 r. wg oficjalnych informacji platformy, 13,29% wg mojego portfela |
| Dostępna oferta | 5-22% |
| Kraje | Europa, Azja Centralna, Azja Południowo-Wschodnia, Ameryka Łacińska, Afryka |
| Instrumenty | Pożyczki (Noty), obligacje, ETF-y, akcje, krypto ETP, nieruchomości, Smart Cash |
| Zabezpieczenie | Gwarancja odkupu, czasem zabezpieczenie aktywami |
| Rynek wtórny | Tak |
| Program lojalnościowy | Nie |
| Premia dla nowych | Tak, +50 € i 1% bonusu za pośrednictwem tego linku* Więcej o bonusie na końcu wpisu. |
Dane o skali pochodzą z raportu rocznego AS Mintos Marketplace za 2025 rok (audyt KPMG Baltics) i ze statystyk Mintos (październik 2026). Oferta zmienia się na bieżąco, aktualne stawki sprawdzisz w panelu.
Czym jest Mintos?
Mintos to łotewska firma inwestycyjna z licencją Banku Łotwy (od 2021 r., dyrektywa MiFID II) i największy rynek pożyczek P2P w Europie. Na koniec 2025 r. miał 795 mln € aktywów w zarządzaniu i 664 tys. zarejestrowanych użytkowników.
W praktyce to klasyczny marketplace (pośrednik), czyli „Allegro dla pożyczek”. Platforma łączy inwestorów (takich jak Ty i ja) z kilkudziesięcioma firmami pożyczkowymi z całego świata (Loan Originators), które potrzebują kapitału na udzielanie kredytów.
Od 2022 roku wszystkie pożyczki są dostępne w formie Not (Notes), czyli papierów wartościowych zabezpieczonych aktywami (ABS) z własnym numerem ISIN. Nie kupujesz więc „cesji”, tylko Noty.
Jak działa Mintos?
Firma pożyczkowa pakuje od 6 do 20 pożyczek w jedną Notę, a Ty kupujesz jej część. Gdy klienci spłacają raty, dostajesz kapitał i odsetki.

Od 2026 roku Mintos to platforma „multi-asset”. Oto co możesz tu kupić:
| Produkt | Co kupujesz |
|---|---|
| Pożyczki (Noty) | Od 50 €, ręcznie lub automatycznie. Kupujesz część Noty z pożyczkami jednej firmy pożyczkowej, zwykle z zobowiązaniem odkupu. |
| Obligacje ułamkowe | Od 50 €. Ułamek obligacji firm takich jak Iute czy Eleving, zwykle z ratingiem B/BB i stałym kuponem. Bez zobowiązania odkupu. |
| ETF-y | Gotowy portfel Mintos Core ETF (BlackRock, Amundi) od 50 € albo jeden z ponad 1000 ETF-ów od 1 € (od lipca 2026 r.), także w planie regularnych zakupów. |
| Nieruchomości | Od 50 €, m.in. mieszkania na wynajem w Hiszpanii z PropHero (od maja 2026 r.). Kupujesz papiery dłużne powiązane z najmem, a nie mieszkanie. |
| Akcje i krypto ETP | Krypto ETP z Upvest od 5 € (od marca 2026 r.). W ofercie są też akcje. |
| Smart Cash | Fundusz rynku pieniężnego BlackRock z ratingiem AAA, do 2,50% (po wrześniowej podwyżce stóp EBC), wypłata tego samego lub następnego dnia. |
W tej recenzji opisuję tylko pożyczki, bo tu od grudnia 2020 r. trzymam główne pieniądze. Pozostałe produkty traktuję jako dodatek, a ich opłaty znajdziesz w sekcji o opłatach. Chcesz osobnej analizy któregoś z nich? Daj znać w komentarzu!
Strategie Inwestycyjne w Pożyczki – którą wybrać?
W pożyczkach masz dwa główne podejścia do automatyzacji, a diabeł tkwi w opłatach.

Mintos Core – Zautomatyzowana strategia Mintos
To propozycja dla inwestorów na start, którzy oczekują w pełni zautomatyzowanego, zdywersyfikowanego i bezobsługowego inwestowania.
Główne cechy:
- ➕Bezobsługowość i wysoka dywersyfikacja.
- ➕Oprocentowanie na poziomie 9,4% (luty 2026)
- ➕Wypłata środków w dowolnym momencie. Sprzedaż zazwyczaj odbywa się w ciągu kilku minut, w zależności od popytu ze strony innych inwestorów w tym czasie
- ➖Opłata za zarządzanie: 0,39% rocznie
- ➖Brak kontroli nad ekspozycją na kraje, firmy i rodzaje pożyczek

Dla kogo?
Dla inwestora szukającego prostej bezobsługowej strategii bez zagłębiania się w szczegóły, jednocześnie oczekującego wysokich zwrotów. Należy jednak pamiętać że całe ryzyko opóźnień i problemów firm pożyczkowych spoczywa na inwestorze. Niemniej z uwagi na prostotę polecam od tej strategii zaczynać swoją przygodę
Zautomatyzowana własna strategia
Mój Wybór: To tutaj masz pełną kontrolę. Możesz wybrać konkretne kraje, firmy pożyczkowe i oprocentowanie.
Główne cechy:
- ➕Możesz wykluczyć ryzykowne kraje (np. te objęte sankcjami) i słabych pożyczkodawców.
- ➖Od niedawna Mintos pobiera 0,29% opłaty rocznie za zautomatyzowane strategie
- ➖Brak możliwości natychmiastowego wyjścia z inwestycji. Zostaje sprzedać udział na rynku wtórnym.
- Mój komentarz: Mimo opłaty, uważam, że warto. Kontrola ryzyka jest warta te 0,29 pkt proc. zysku
Do dyspozycji takie parametry jak:
- Konkretna firma
- Kraj
- Mintos Score Risk (o tym za chwile)
- Rodzaj pożyczki (na co idą pieniądze, np. kredyt samochodowy)
- Minimalne oprocentowanie
- Okres trwania pożyczki
- Rynek pierwotny / Wtórny (czyli zakup pożyczek od innych inwestorów chcących szybciej upłynnić swoje aktywa)
Możliwość konfiguracji w formie dwóch widoków:


Dla kogo?
Własna strategia w Mintos przeznaczona jest głównie dla bardziej doświadczonych inwestorów. Jeśli dopiero zaczynasz z pożyczkami P2P, nie rozumiesz mechanizmów działania to nie powinieneś zaczynać od tego typu strategii.
Ręczna inwestycja
Platforma daje możliwość „łowić” okazje ręcznie na Rynku Pierwotnym lub Wtórnym. Jest to jednak czasochłonne i przy większym portfelu trudne do utrzymania w dłuższym terminie. Osobiście traktuję to raczej jako okazjonalny dodatek.

Jaki zwrot oferuje Mintos?
Według Mintos pożyczki przynoszą inwestorom średnio 8,8% rocznie od 2015 roku, a średnie oprocentowanie pożyczek wynosi obecnie 10,31% (październik 2026). Dużo zależy od tego, jaką wybierzesz strategię, zachowawczą czy ryzykowną. Zysk z platformy jest silnie związany z parametrami pożyczki takimi jak: czas trwania, waluta, dodatkowe zabezpieczenie oraz kraje, w które chcesz zainwestować.
Swoim wynikiem dzielę się niżej w sekcji z doświadczeniami.
Jak wyjść z inwestycji przed terminem?
Mintos ma działający rynek wtórny, więc Noty sprzedasz przed terminem innemu inwestorowi. Sprzedający płaci 0,85% prowizji, a cenę ustalasz sam: z dyskontem, żeby sprzedać szybciej, albo z premią.
| Inwestycja | Jak wyjść przed terminem | Koszt |
|---|---|---|
| Pożyczki (Noty) | sprzedaż na rynku wtórnym | 0,85% od sprzedaży + ewentualne dyskonto |
| Noty firm pożyczkowych w kłopotach | brak: Mintos wstrzymuje obrót, czekasz na windykację | – |
| ETF-y | zlecenie sprzedaży | 0 € opłat Mintos (koszty funduszu, TER) |
| Krypto ETP | zlecenie sprzedaży | 0,49% (min. 0,99 €) |
Jest też haczyk: płynność znika dokładnie wtedy, gdy jest najbardziej potrzebna. Gdy firma pożyczkowa wpada w kłopoty, jej Noty zostają zamrożone i nie sprzedasz ich nawet z dużym dyskontem.
Mój komentarz: rynek wtórny działa w obie strony. W 2026 r. sam kupowałem na nim przecenione pozycje.
Czy Mintos jest bezpieczny? Czyli o ryzyku i gwarancji
Krótko: Mintos jest regulowany, a Twoje środki są oddzielone od majątku firmy. Nie chroni Cię jednak przed upadkiem firmy pożyczkowej. To nie lokata, kapitał jest tu narażony na ryzyko.
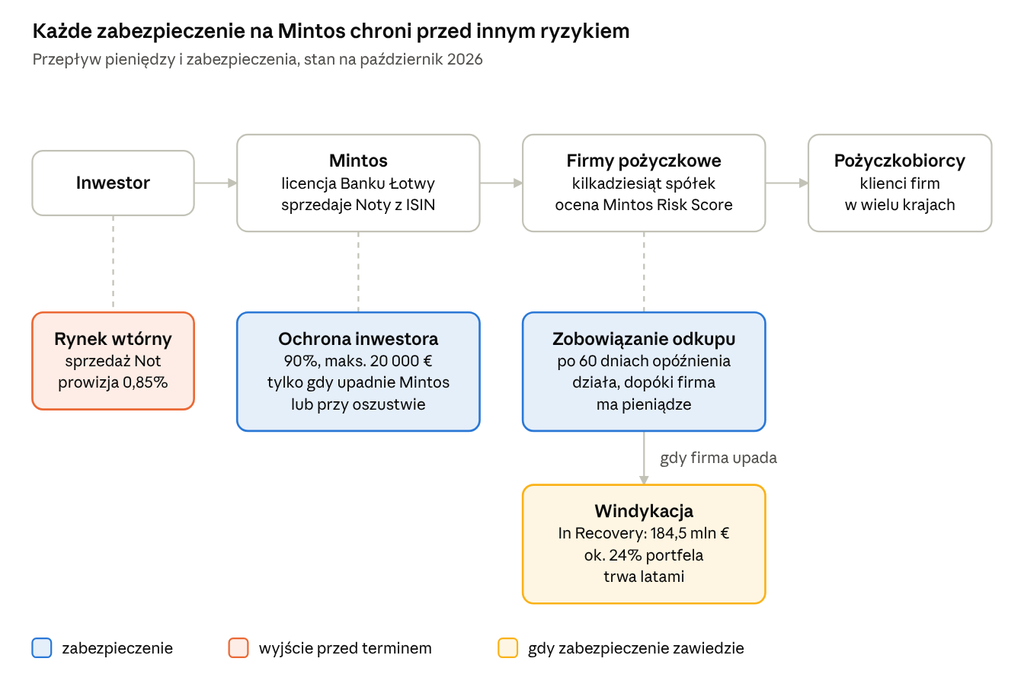
- Zobowiązanie odkupu: po 60 dniach opóźnienia firma pożyczkowa odkupuje pożyczkę z odsetkami. Działa tylko, dopóki firma jest wypłacalna, więc nie traktuj go jak gwarancji (więcej w poradniku 15 pułapek początkujących inwestorów).
- Gdy upadnie sam Mintos: Twoje środki są oddzielone od majątku firmy. Przy upadku platformy lub oszustwie łotewski system ochrony inwestorów zwraca 90% środków, maksymalnie 20 000 €. Nie obejmuje to upadku firmy pożyczkowej.
- Gwarancja grupy lub zastaw: część firm dodaje gwarancję spółki matki albo zastaw (np. samochód). Znajdziesz to w szczegółach firmy, a takie pożyczki są zwykle niżej oprocentowane.

Gdzie są ryzyka?
Ryzyka wynikają z modelu Mintos i trzeba je zaakceptować przed wpłatą. Żółte kartki niżej to konkretne problemy, które obserwuję, pogrupowane według rodzaju.
- Zależność od firm pożyczkowych. Zobowiązanie odkupu działa tylko, dopóki firma pożyczkowa ma pieniądze. Gdy upada, Twoje pozycje trafiają do windykacji (In Recovery) i przestają płacić odsetki.
- Duża część portfela w windykacji. W odzyskiwaniu jest ok. 184,5 mln €, czyli ok. 24% portfela pożyczek na platformie (statystyki Mintos, październik 2026). Odzyskiwanie trwa latami i nie zawsze się udaje.
- Zmienny Risk Score. Ocena firmy zmienia się z miesiąca na miesiąc: dzisiejsze 8,0 może za miesiąc spaść do 4,0. Jak z niego korzystać, piszę niżej.
- Obligacje nie mają odkupu. Przy obligacjach ułamkowych nie ma zobowiązania odkupu, a Mintos głosuje w imieniu wszystkich posiadaczy ułamków jednym głosem.
- Platforma na stracie. W 2025 r. Mintos miał 14,1 mln € przychodów i 1,98 mln € straty netto, drugi rok z rzędu na minusie. Kapitał własny spadł do 4,3 mln €.
🟨 Żółte kartki Mintos – co budzi moje zastrzeżenia?
- Problemy firm pożyczkowych przychodzą falami. 2020 r.: pandemia (m.in. grupa Finko i Varks). 2022 r.: wojna, firmy z Rosji i Ukrainy wyłączone z obrotu, w moim portfelu do dziś są zamrożone ruble. 2026 r.: nowe przypadki (m.in. Fintech Finance i Biznes Zaim). Każda fala zostawia pieniądze w windykacji na lata. Mintos co miesiąc publikuje aktualizacje tych spraw.
- Windykacja nie zawsze kończy się odzyskiem. W kwietniu 2026 r. Mintos ostatecznie spisał ok. 6 mln € związanych z Cashwagon.
- Obligacje bez odkupu już zawiodły. Obligatariusze airBaltic zgodzili się doliczyć dwa kupony do kapitału zamiast je wypłacić (Mintos głosował przeciw), a 14 września 2026 r. airBaltic złożył w USA wniosek o ochronę w trybie Chapter 11. Easy Debt Service nie wykupił zapadłych obligacji (ok. 3,5 mln €).
Jak weryfikować firmy pożyczkowe? (Mintos Risk Score)
Mintos Risk Score to ocena firmy pożyczkowej w skali od 10 (niskie ryzyko) do 1 (wysokie). Mintos dzieli ją na trzy grupy: 10,0-7,5 niższe ryzyko, 7,4-4,5 średnie, 4,4-1,0 wyższe.
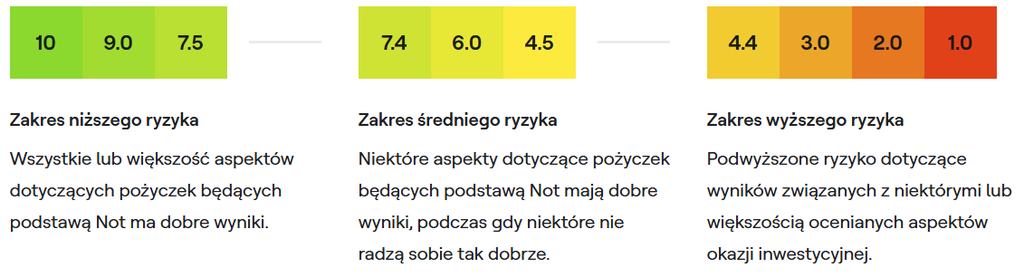
Na ocenę składają się cztery kategorie: wyniki portfela pożyczek (40%), obsługa pożyczek (25%), siła odkupu (25%) i struktura współpracy z Mintos (10%). Każdą sprawdzisz w szczegółach firmy, a pełny opis jest w pomocy Mintos.
💡 Mój Tip: w automatycznej strategii biorę tylko firmy z oceną 6,7 i wyższą, nawet jeśli oferują słabsze oprocentowanie. Dodatkowo zwracam uwagę na ocenę składową siły odkupu. Risk Score to dla mnie punkt wyjścia, nie gwarancja, a odpowiedzialność za inwestycje zawsze spoczywa na Tobie.
Ważne Pytania
Platforma zarabia na kilku poziomach:
- Na prowizjach od firm pożyczkowych za udostępnianie ich ofert inwestorom.
- Na opłatach od inwestorów: za sprzedaż na rynku wtórnym (0,85%) i za zarządzanie portfelami (0,19-0,39% rocznie, od 2025 r.).
Mintos nie jest dziś rentowny. W 2025 roku miał 14,1 mln € przychodów (+17% r/r) i 1,98 mln € straty netto, po 2,09 mln € straty w 2024 roku. Strata wynika z inwestycji w rozwój: zespół, IT i nowe produkty. Kapitał własny spadł w ciągu roku z 5,6 do 4,3 mln €. Raporty finansowe audytuje KPMG Baltics.
Tak, jak na każdej rzetelnej platformie P2P niewypłacalności firm pożyczkowych zdarzają się. Mintos publikuje listy firm z opóźnieniami lub w procesie windykacji. W takich przypadkach platforma prowadzi działania mające na celu odzyskanie środków dla inwestorów, ale zwrot całości inwestycji nie zawsze jest możliwy, a proces może trwać miesiące, a nawet lata.
W moim portfelu (od 2020 r.) kłopoty firm oznaczały dotąd opóźnienia, a nie spisanie kapitału na straty. Osobna sprawa to Rosja: po wybuchu wojny rosyjska firma pożyczkowa z dnia na dzień straciła możliwość przesyłania pieniędzy i część środków wciąż czeka na odzyskanie (więcej w pytaniu o wojnę niżej).
To scenariusz, którego nikt nie chce, ale każdy musi brać pod uwagę. Jeśli firma pożyczkowa zbankrutuje lub straci licencję, Gwarancja wykupu przestaje działać automatycznie, wtedy Twoje środki trafiają do statusu „In Recovery” (W windykacji).
Co to oznacza w praktyce?
- Przestajesz otrzymywać regularne odsetki.
- Mintos przejmuje proces dochodzenia roszczeń. Zatrudnia firmy prawnicze i administratorów w kraju dłużnika, aby wyciągnąć z masy upadłościowej tyle, ile się da.
- To może trwać tygodnie a może lata.

To był największe uderzenie w platformę, można nawet powiedzieć, że było momencie otrzeźwienia. W 2020 na początku pandemii, dużo firm pożyczkowych miało problemy ze spłacalnością pożyczek, cześć z nich nawet upadła.
Bazując na tych doświadczeniach Mintos wprowadził dodatkowe metody weryfikujące firmy oraz ich płynność finansową. Więcej informacji o samym ryzyku inwestowania możesz przeczytać tutaj.
Wojna na Ukrainie miała istotny wpływ na inwestorów w Mintos. Po inwazji Rosji na Ukrainę platforma zawiesiła wszystkie nowe inwestycje na rynku pierwotnym w pożyczki rosyjskie i ukraińskie. Inwestorzy (w tym ja) nadal czekają na odzyskanie części środków z Rosji, co jest utrudnione przez sankcje i problemy z transferami rubli
Ponadto prowadzona była i nadal jest regularna komunikacja na temat wszystkich podmiotów działających na dotkniętych rynkach. Sam wciąż czekam na zakończenie na drodze sądowej sprawy z jedną z firm pośredniczących (Kviku).
Pytania praktyczne:
Jak zacząć?
Jeśli dopiero zaczynasz z P2P, przeczytaj najpierw 15 pułapek początkujących inwestorów.
- Rejestracja: konto założysz w kilka minut. Przez ten link* możesz dostać bonus (szczegóły na końcu).
- Weryfikacja (KYC): zdjęcie dowodu i selfie.
- Test MiFID: kilka pytań o Twoje doświadczenie inwestycyjne (wymóg prawny).
- Wpłata: darmowy przelew SEPA w euro. 💡 Mój Tip: wpłacam z Revoluta, przelew dochodzi błyskawicznie, a kurs PLN/EUR jest dobry.
- Pierwsza strategia: zacznij od Mintos Core. Przez kilka miesięcy obserwuj wyniki i ucz się platformy, a dopiero potem buduj własną strategię.
Jak wpłacić pieniądze?
Po założeniu konta Mintos możesz z łatwością wpłacać pieniądze przelewem bankowym. Konto IBAN ze swoim indywidualnym numerem użytkownika znajdziesz po zalogowaniu się do systemu.
Metodę na szybkie doładowanie portfela opisałem w poradniku: Jak doładować Mintos w 5 min?
Jak wypłacić środki?
Link do wypłaty środków znajdziesz na platformie. Ważne! Możesz wypłacać jedynie na konta, z których zrobiłeś depozyt środków.
Wypłata trwa zwykle do 2 dni roboczych. W moim przypadku ostatnia wypłata (2026 r.) na konto Revolut dotarła już po około 5 minutach od zlecenia.
Jak rozliczyć podatki z Mintos?
W Polsce odsetki uzyskane z zagranicznych pożyczek rozliczam jako przychody kapitałowe, opodatkowane stawką 19%. Od należnego podatku można odliczyć podatek pobrany wcześniej za granicą, oczywiście w granicach przewidzianych przez polskie przepisy.
Mintos pomniejsza odsetki z Not i obligacji ułamkowych o 5% podatku u źródła (Withholding Tax). Taka stawka obowiązuje osoby prywatne z UE i EOG (poza Łotwą), w tym z Polski. W zeznaniu odliczasz te 5% od polskiego 19%, więc dopłacasz ok. 14%.
💡 Mój Tip: sprawdź swoją stawkę w ustawieniach konta, w sekcji „Informacje podatkowe”. Jeśli nie widzisz 5%, potwierdź dane podatkowe i zaznacz „Inwestuję jako osoba prywatna”. Niższa stawka działa od następnego dnia.
Roczny raport podatkowy pobierzesz w panelu, w sekcji raportów. Odsetki są w nim podzielone według rodzaju inwestycji i stawki podatku u źródła.
Więcej o samym sposobie rozliczenia zagranicznych odsetek znajdziesz w poradniku: Jak rozliczyć podatek z Mintos? – PIT 2025
Jakie opłaty wiążą się z Mintos?
Wpłaty przelewem i wypłaty są bezpłatne. W odróżnieniu od większości platform P2P Mintos pobiera jednak opłaty od inwestorów: od 2025 r. za zarządzanie portfelem pożyczek, a także za sprzedaż na rynku wtórnym i część pozostałych produktów.
Inwestowanie w Pożyczki
- 0,39% rocznie – jeśli korzystasz z automatycznych strategii Mintos Core Loans
- 0,29% rocznie – jeśli wybierzesz własną strategię.
- 0,85% – prowizja, którą płaci sprzedający pozycje na rynku wtórnym.
- Opłata za brak aktywności: 4,90 € miesięcznie, jeśli przez 360 dni nie zainwestujesz, nie sprzedasz, nie wpłacisz ani nie wypłacisz środków. Samo logowanie nie wystarczy. Opłata nie dotyczy kont z ETF-ami, obligacjami, nieruchomościami, krypto ETP lub środkami w Smart Cash.
Pozostałe produkty
- 0,39% rocznie – portfel obligacji High-Yield Bonds (od 2026 r.).
- 0,49% od transakcji krypto ETP (minimum 0,99 €).
- 0 € opłat Mintos za zlecenia na ETF-ach (płacisz koszty funduszu, TER).
- od 0,50% – wymiana walut.
Wpłata i Wypłata
- 0 zł – Wpłata przelewem bankowym (SEPA).
- 0 zł – Wypłata
- 2% – opłata za wpłatę przy pomocy karty płatniczej
Nigdy nie wpłacaj kartą, bo na starcie jesteś 2% w plecy, co przy zysku 10% oznacza stratę 2,5 miesiąca inwestowania!
Smart Cash: 0,19% rocznie (pobierane z aktywów funduszu).
Moje doświadczenie z Mintos
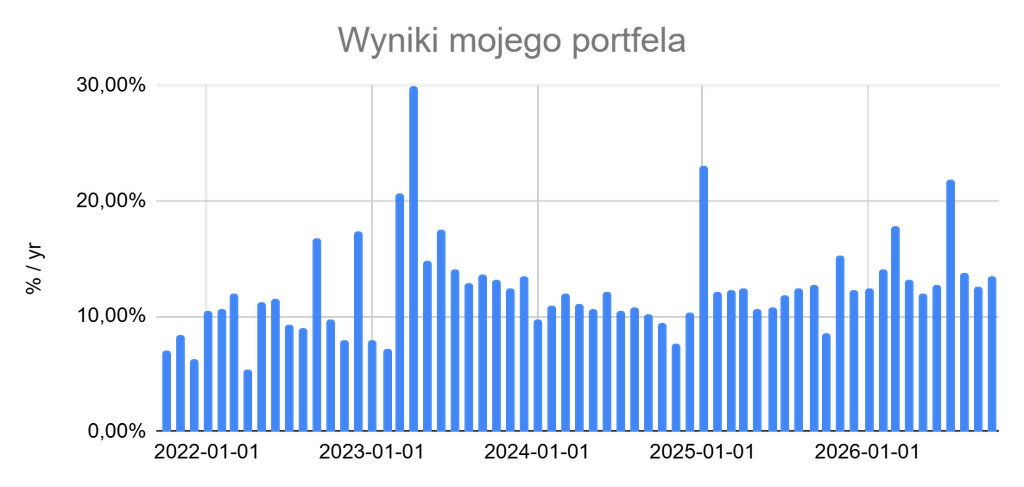
Jestem na tej platformie od grudnia 2020 roku. To szmat czasu w świecie P2P. Mój wynik 13,29% rocznie (XIRR od początku) to dowód na to, że mimo opłat i opóźnień Mintos spełnia swój cel. Czerwcowy wynik z 2026 roku (+1 154,89 €) to dla mnie rekord, który bardzo cieszy oko.
Moje zyski
👉 Wyniki z 2026-10-01
- Aktualna kwota inwestycji to 62 809,01 €.
- Średnioroczny zwrot od początku mojej przygody z Mintos (XIRR) to 13,29%
- Zwrot z ostatnich 12 miesięcy (XIRR) to 14,26%
- Łączne zyski od grudnia 2020 r. to 15 249 €
Najnowsze zestawienie całego portfela zawsze znajdziesz w mojej comiesięcznej aktualizacji.

Jak konfiguruję swoją strategię automatyczną?
Ta konfiguracja to efekt lat praktyki.
- Mintos Risk Score 6,7 i większy
- Wykluczam kraje o podwyższonym ryzyku geopolitycznym (np. Kazachstan) oraz Polskę (tutaj mieszkam)
- Dywersyfikacja ustawiona Dynamiczna
- Okres od 0 do 30 miesięcy
- Kwota od 50 do 1000€
- Dodatkowo przeglądam poszczególnie firmy pożyczkowe pod kątem możliwości wykupu. Dokładnie weryfikuję pozycje w ratingu „Siła odkupu”.
- Stosuję kilka strategii z różną konfiguracją
- Główna z konfiguracją jak wyżej
- Dodatkowe, do wyłapywania promocji lub słabiej oprocentowanych pozycji, ale dodatkowo zabezpieczonych aktywami.
- Minimalne oprocentowanie ustawiane w zależności od raportu stóp procentowych. Możesz go znaleźć na formularzu własnej strategii:

Podsumowanie
➕ Zalety
- Skala: Największy wybór pożyczek w Europie. Możesz tu ulokować 100 tys. EUR w jeden dzień.
- Dywersyfikacja: Potężna możliwość dywersyfikacji, zarówno geograficznej jak i walutowej.
- Jeśli coś pójdzie nie tak z pożyczkodawcą, Mintos będzie reprezentować Twoje interesy
- Firma jest regulowana, musi dostarczać audytowane raporty finansowe.
- Rynek wtórny: Sprawdzona w boju możliwość sprzedaży pożyczek
- Wielu pożyczkodawców poza gwarancjami wykupu oferuje, a także gwarancje grupowe oraz zabezpieczenia pod zastaw.
➖ Wady
- Czasochłonność: Pełen sukces na Mintos wymaga poświęcenia czasu na analizę firm pożyczkowych nie jest to inwestycja „na szybko”.
- Platforma jest dość rozbudowana i może wydawać się skomplikowana, zwłaszcza dla początkujących inwestorów.
- Odzyskiwanie środków: Pomimo licznych zabezpieczeń, znaczna część portfela jest windykowana latami.
- Opłaty: 0,29% za własną strategię i 0,39% za Core obniżają realny zysk
Dlaczego JA inwestuję w Mintos? (Moja opinia)
Inwestuję w Mintos, bo to największy gracz P2P w Europie do tego regulowany. Mniejsze platformy są świetne, ale przy kwotach rzędu 50-60 tys. EUR często brakuje tam pożyczek (cash drag). Oferta Mintos w porównaniu do innych platform jest ogromna, co zapewnia mi wymagany poziom dywersyfikacji. Poza rublami zamrożonymi przez wojnę, której nie przewidzi żadna analiza ryzyka, nie spisałem na straty ani jednej pozycji. Opóźnienia się zdarzają, ale widzę, jak Mintos walczy o interesy inwestorów z „problematycznymi” firmami. Mimo wprowadzenia opłat historyczny wynik XIRR 13%+ broni się sam.
Traktuję Mintos jako fundament portfela P2P, godząc się na pewne niedogodności w zamian za stabilność dużej instytucji.
Alternatywy dla Mintos
🔎 Zobacz jak Mintos wypada na tle innych platform w rankingu platform P2P.
Jeśli platforma Cię nie przekonuje (np. przez zbyt rozbudowaną formę), spójrz na:
- Debitum*: bardziej „biznesowy” profil (ekspozycja na małe i średnie firmy), prostszy wybór inwestycji niż na Mintos. Minusem jest brak płynnego rynku wtórnego.
- PeerBerry*: bardzo solidna alternatywa, świetnie radziła sobie z pożyczkami dotkniętymi wojną. Minusem jest niższe oprocentowanie (ok. 9-10%) i częsty brak dostępnych pożyczek (cash drag).
- Viainvest*: prostsza platforma, model jednej grupy pożyczkowej. Mniejsza dywersyfikacja, ale też mniejsze skomplikowanie.
Bonus 50 € + 1%
Przygotowanie tak szczegółowej recenzji to kilka dni pracy: zbieranie faktów, przekopywanie raportów finansowych, analiza ryzyk, kontakt z platformą oraz zestawienia, które widzisz powyżej. Do tego dochodzą miesiące testowania platformy na żywym organizmie.
Jeśli ta recenzja była dla Ciebie przydatna, uporządkowała Twoją wiedzę lub pomogła podjąć decyzję (na tak lub nie), bardzo docenię:
- Zostawienie komentarza pod wpisem
- Skorzystanie z mojego linku polecającego przy rejestracji
Jeśli zdecydujesz się przetestować Mintos będę wdzięczny za rejestrację, wykorzystując ten link*. Za zainwestowanie co najmniej 1000 € otrzymasz 50 € oraz 1% premii od zainwestowanej kwoty w ciągu pierwszych 90 dni.
A jakie są Wasze opinie o Mintos w 2026 roku? Czy opłaty za strategie Was zniechęciły, czy zostajecie dla wygody? Dajcie znać w komentarzach!
(*) Gram w otwarte karty. Linki oznaczone gwiazdką są linkami afiliacyjnymi. Jeśli z nich skorzystasz, otrzymam prowizję. Nic cię to nie kosztuje, a często i Ty dostaniesz bonus – Więcej informacji znajdziesz na stronach pod konkretnymi linkami.