
Aktualizacja portfela P2P – Wrzesień 2026
Droga do wolności finansowej prowadzi przez systematyczne inwestowanie. Dlatego od 2021 roku co miesiąc pokazuję tutaj, jak buduję swój portfel pożyczek społecznościowych. Dzielę się wynikami, decyzjami i doświadczeniami, również wtedy, gdy coś idzie nie po mojej myśli. Jeśli chcesz zobaczyć, jak wygląda inwestowanie w P2P w praktyce, zapraszam do lektury.
Podsumowanie miesiąca
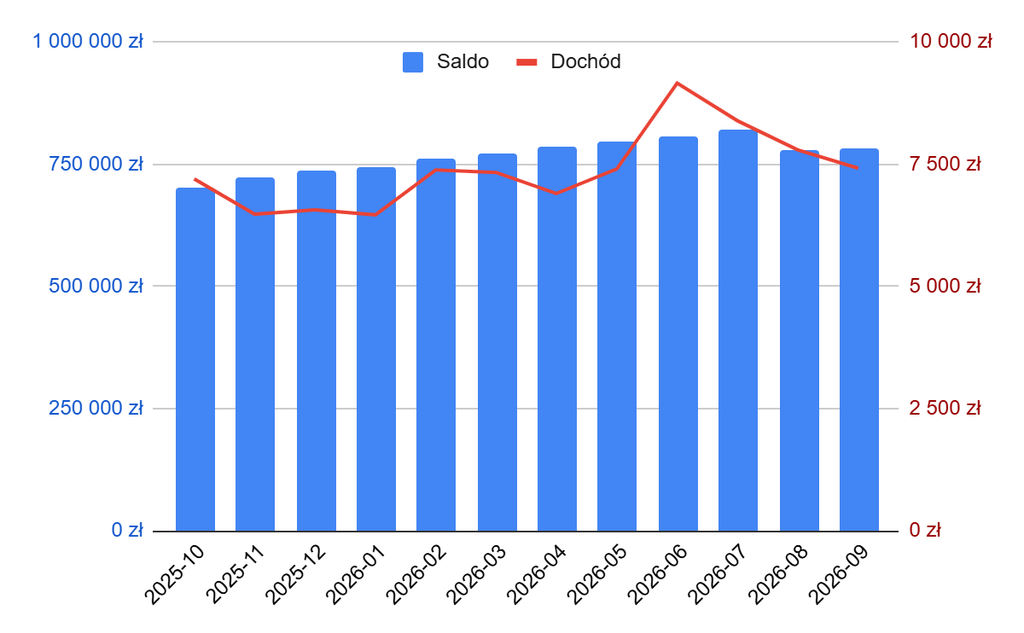
Wrzesień pokazał, że portfel inwestycyjny ma jedną przewagę nad tym w kieszeni: czasem można z niego wyjąć pieniądze, a na koniec i tak zostaje więcej. Wypłaciłem ponad 16 tys. zł, zarobiłem 7 347 zł, a wartość portfela mimo to wzrosła – przynajmniej w złotych 😉 Pomogło osłabienie złotego, dodatnia różnica kursu wynosząca ponad 12 tys. zł.
Nadal buduję rezerwę na prywatne potrzeby, a wrześniowe wypłaty pochodziły głównie z Nectaro i Viainvest. Na wykresie historycznym dobrze widać, jak po lipcowym szczycie część zgromadzonego kapitału stopniowo wraca na moje konto.
Na Income słabszy wynik wiążę z opóźnieniami kolejnych pozycji Sandfield Capital, a na PeerBerry miesięczny zysk również wyraźnie się obniżył. Afranga miała za to najlepszy miesiąc pod względem zysku od kwietnia. Najwięcej trudnych wiadomości ponownie przyniósł Mintos: airBaltic wystąpił o ochronę przed wierzycielami, EDS nadal uzależniał spłatę od sprzedaży nieruchomości, a Nera podpisała umowę restrukturyzacyjną bez podania harmonogramu dla inwestorów. Równocześnie Robocash i Debitum uruchomiły produkty Flow, rozwijając temat łatwiejszego dostępu do kapitału, który przewijał się już w sierpniowym wpisie.
Nowości na blogu
💡 Jeśli umknęła Ci poprzednia aktualizacja, przypominam o nowej wersji recenzji Afrangi. Uzupełniłem ją o rynek wtórny, SaveSmart, statystyki i ryzyka, w tym powiązania między finansowanymi firmami oraz ograniczenia wcześniejszego wyjścia. Warto zajrzeć, szczególnie jeśli oceniasz tę platformę głównie po wysokości oprocentowania.
📲 Wiadomości P2P bezpośrednio na Twoim smartfonie! Większość nowości z platform, na których inwestuję, wrzucam na Telegram, zanim zbiorę je w miesięcznym podsumowaniu.
A teraz przechodzimy do analizy.
Pamiętaj proszę, że wszystkie treści publikowane na tym blogu mają charakter wyłącznie informacyjny i edukacyjny. Dzielę się swoją osobistą wiedzą i doświadczeniem, jednak nie jestem doradcą inwestycyjnym. Każda inwestycja, zwłaszcza w pożyczki P2P, wiąże się z ryzykiem utraty części lub całości kapitału. Zawsze przeprowadzaj własną analizę ryzyka (DYOR – Do Your Own Research) i inwestuj tylko te środki, na których ewentualną stratę możesz sobie pozwolić.
Historia portfela (ostatnie 12 miesięcy)
Zestawienie portfela
| Pozycja | Status | Wartość | Zysk | XIRR |
|---|---|---|---|---|
| Mintos (EUR) | 🔁 Reinwestycja | 274 972 zł | 3 045 zł | 14,26% |
| Mintos (RUB) | 🚪 Wyjście | 12 728 zł | 0 zł | 0,00% |
| Robocash | ➖ Stabilizacja | 88 845 zł (-1 838 zł) | 743 zł | 9,62% |
| Esketit | 🚪 Wyjście | 2 451 zł | 24 zł | 11,46% |
| PeerBerry | 🔁 Reinwestycja | 48 217 zł | 447 zł | 9,89% |
| Income | 🔁 Reinwestycja | 59 139 zł | 343 zł | 10,31% |
| Debitum | ➖ Stabilizacja | 26 572 zł | 301 zł | 12,51% |
| Viainvest | ➖ Stabilizacja | 49 544 zł (-3 338 zł) | 505 zł | 11,36% |
| Afranga | 🔁 Reinwestycja | 56 252 zł (-157 zł) | 756 zł | 14,37% |
| Asterra | ➖ Stabilizacja | 28 415 zł (-240 zł) | 343 zł | 15,78% |
| Nectaro | 🔁 Reinwestycja | 60 079 zł (-10 461 zł) | 799 zł | 13,74% |
| Bitfinex | 🔁 Reinwestycja | 20 994 zł | 109 zł | 6,28% |
| ETF | 🔁 Reinwestycja | 54 022 zł | -67 zł** | 15,06% |
| Razem | 782 229 zł (-16 033 zł) | 7 415 zł*** | 11,46% | |
(***) Z racji niepewności co do realizacji zysków z pozycji giełdowej (ETF), jej dochód nie jest uwzględniany w sumarycznym wyniku portfela.
Mintos (Euro €)*
Ważne wydarzenia z ostatniego miesiąca:
- Nera Notes: podpisana umowa, nadal bez harmonogramu spłat: Mintos potwierdził 2 września podpisanie umowy restrukturyzacyjnej dla Nera, co jest kolejnym krokiem po lipcowych uzgodnieniach i sierpniowych pracach nad dokumentami. Do wdrożenia całości pozostały jednak powiązane umowy, które platforma spodziewała się domknąć do końca września. Ubezpieczenie ATE pozostaje aktywne i ma pokrywać koszty przegranych spraw sądowych, lecz komunikat nie daje podstaw, żeby traktować je jako gwarancję odzyskania zainwestowanego kapitału.
- Mój komentarz: Podpisanie umowy jest postępem, ale dla inwestora kolejnym ważnym krokiem będzie podanie warunków i terminów spłat. Dopiero wtedy będzie można ocenić, jak te ustalenia przekładają się na odzyskanie pieniędzy.
- airBaltic: po kapitalizacji kuponów przyszło Chapter 11: W sierpniu pisałem o przesunięciu wypłat odsetek, a 14 września airBaltic złożył w USA wniosek o ochronę w trybie Chapter 11. Kilka dni wcześniej próbował pozyskać do 257 mln € finansowania na 25% rocznie, jednak ostatecznie ogłosił finansowanie na czas restrukturyzacji w wysokości 350 mln €. Loty są kontynuowane, ale dostępne materiały nie wyjaśniają, jak zostaną potraktowani dotychczasowi obligatariusze. Dla osób posiadających te obligacje kluczowe będą warunki restrukturyzacji i wpływ na odzyskanie kapitału.
- Easy Debt Service: spłata nadal zależna od sprzedaży nieruchomości: W komunikacie z 11 września Mintos informował o około 3,5 mln € niespłaconego kapitału zapadłych obligacji EDS. Od poprzedniej aktualizacji inwestorzy otrzymali około 55 tys. €, ale zamknięcie sprzedaży nieruchomości wciąż zależało od finansowania bankowego nabywcy. Jeśli sprzedaż nie dojdzie do skutku, Mintos zamierza rozpocząć egzekucję, więc przy planowaniu wypłat nadal pozostaje niepewność co do terminu odzyskania środków.
- Smart Cash do 2,50% po podwyżce stóp EBC: We wrześniu EBC podniósł stopę depozytową o 0,25 punktu procentowego, do 2,50%. Mintos podał, że Smart Cash oferuje teraz do 2,50%, a kupony obligacji o zmiennym oprocentowaniu uwzględnią wyższą stopę referencyjną od najbliższej płatności. Stawka Smart Cash pozostaje zmienna i może się obniżyć po kolejnych decyzjach EBC.
Mój portfel:
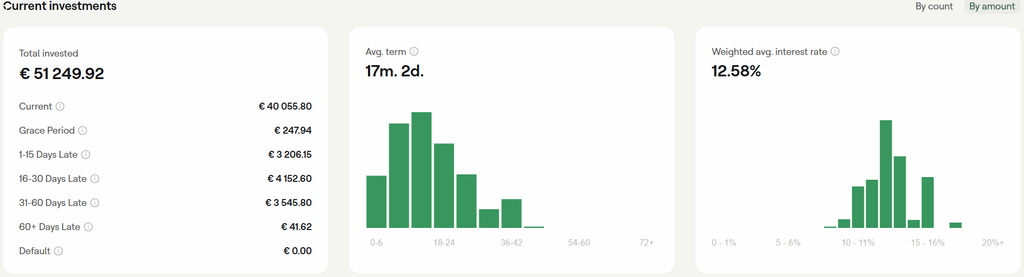
Na Mintos* wrzesień minął bez wpłat i wypłat, z nieco wyższym zyskiem niż w sierpniu. Około 6,9 tys. € wolnej gotówki czeka na dobre okazje na rynku wtórnym. Cieszy mnie spadek opóźnień o około 405 €, choć nadal obejmują niemal jedną czwartą salda, w tym około 4 tys. € związane z Nera. Po sierpniowym rekordzie to niewielka poprawa, a powrót tych środków pozostaje jednym z najważniejszych tematów mojego portfela.
Jeśli chcesz rozpocząć swoją przygodę z Mintosem, zachęcam do przeczytania mojej opinii na temat platformy: Recenzja Mintos (2026): 12,99% zwrotu przy 62 tys. zł
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz € 50 za zainwestowanie € 1 000+ oraz 1% premii od zainwestowanej kwoty w ciągu pierwszych 90 dni.
Mintos (RUB ₽)*
Mój portfel: W części rublowej nadal czekam na odzyskanie zamrożonych środków. Saldo w rublach nie zmieniło się, całość pozostaje opóźniona, a wrzesień nie przyniósł zysku.
Robocash*
Ważne wydarzenia z ostatniego miesiąca:
- Robo Flow: 6% rocznie i wyjście przez osobny rynek wtórny: Robocash uruchomił 7 września automatyczną strategię Robo Flow, oferującą 6% rocznie, bez minimalnej kwoty inwestycji, okresu blokady i opłat. Program lojalnościowy obejmuje także ten produkt, ze stawką do 6,8% przy statusie Platinum. Wcześniejsze wyjście odbywa się przez osobny rynek wtórny, więc możliwość wystawienia inwestycji na sprzedaż trzeba odróżnić od gwarantowanej wypłaty na żądanie. Dotychczasowe strategie i ich stawki pozostają dostępne, a Robo Flow można prowadzić równolegle jako dodatkowy portfel.
- Mój komentarz: Produkt pasuje do środków czekających na ponowne zainwestowanie, o ile większa elastyczność uzasadnia niższe oprocentowanie. Przy zbieraniu rezerwy na konkretny termin najważniejsze będzie jednak to, jak szybko faktycznie można sprzedać inwestycję na osobnym rynku wtórnym. Doświadczenie pokazuje że przy standardowych pożyczkach nigdy nie trwało to dłużej niż kilka godzin.
Mój portfel:
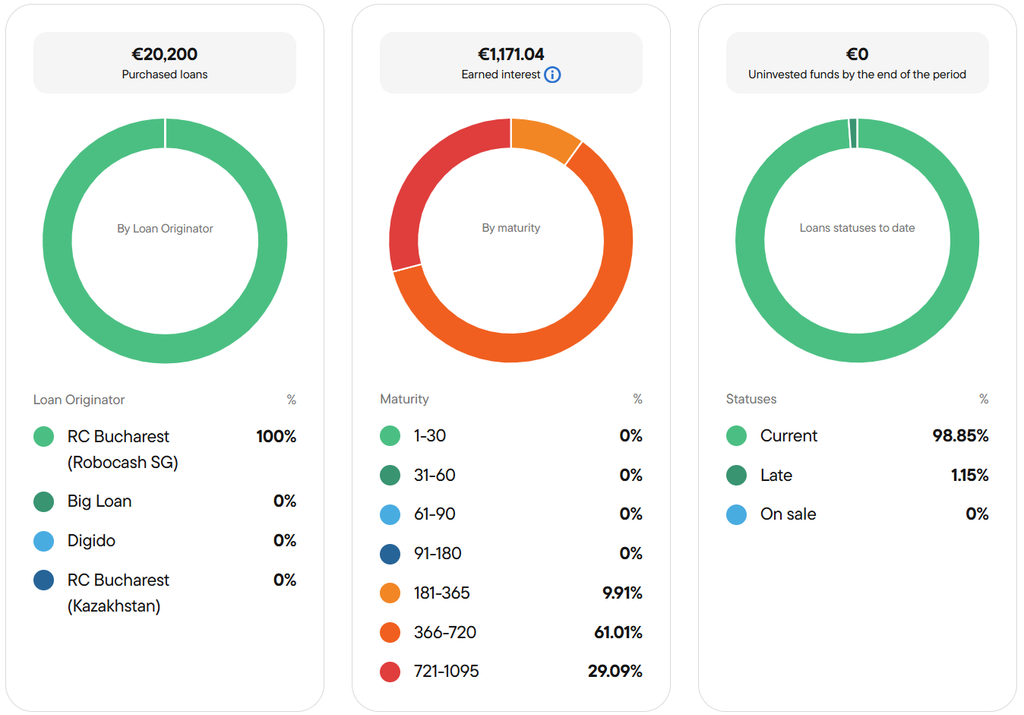
Z Robocash* wypłaciłem około 420 €, dokładając kolejną kwotę do prywatnej rezerwy. Poza tym pozycja pracuje podobnie jak w sierpniu, z niewielką ilością wolnej gotówki. Ponownie pojawiły się opóźnienia, tym razem około 232 €.
Jeśli nie wiesz, jak zacząć swoją przygodę z Robocash? Recenzje i opis mojej strategii znajdziesz: Recenzja Robocash (2024): 12,65% zysku po 2 latach
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz 1% premii od zainwestowanej kwoty w ciągu pierwszych 30 dni.
Esketit*
Ważne wydarzenia z ostatniego miesiąca:
- Nowy regulamin: inwestor czwarty w kolejności rozliczania odzyskanych środków: Od 18 września obowiązuje nowy regulamin Esketit Croatia, opisujący między innymi podział odzyskanych pieniędzy w przypadku niewywiązywania się pożyczkodawcy z zobowiązań. Najpierw pokrywane są opłaty należne Esketit, następnie koszty obsługi i windykacji, a później koszty ochrony interesów inwestora. Dopiero na czwartym poziomie znajdują się kapitał, odsetki i należności z odkupu przypadające inwestorom. Każdy kolejny poziom jest zaspokajany po pełnym pokryciu poprzedniego, co może zmniejszyć kwotę, która ostatecznie wróci do inwestora przy niepełnym odzysku. Warto też sprawdzić ustawienia automatu: włączenie Auto Purchase oznacza zgodę na automatyczne dodawanie nowych pożyczkodawców.
- Mój komentarz: Sama kolejność rozliczania kosztów przed wypłatami dla inwestorów nie jest wyjątkowa w P2P podobną konstrukcję opisuje Mintos. Sam ten zapis nie wystarcza do uznania, że sytuacja Esketit jest gorsza niż na każdej innej platformie.
Mój portfel:
Na Esketit nadal jestem na etapie wyjścia, choć we wrześniu nie robiłem kolejnej wypłaty. Pozostało tu około 560 €, z czego 116 € stanowiło wolną gotówkę. Pozycja jest już niewielka i zamykam ją stopniowo, w miarę spłat.
👉 Jeśli chcesz dowiedzieć się więcej o mojej historii inwestycji w Esketit zapraszam na Recenzja Esketit (2025): 10,73% zwrotu po 2 latach i 60 tys. zł
PeerBerry*
Ważne wydarzenia z ostatniego miesiąca:
- Crediflow: piąty pożyczkodawca z RPA: Do PeerBerry dołączył Crediflow, oferujący krótkoterminowe pożyczki na 8,5% rocznie, z gwarancją odkupu i gwarancją grupy. Pierwsze oferty pojawiły się 18 września, a platforma zapowiada ich dodawanie w każdy dzień roboczy. To już piąta firma z RPA, po opisanym w sierpniu Jabulanimoney, więc wybór w tym kraju dalej się poszerza. Na koniec września pożyczki krótkoterminowe stanowiły ponad 22% portfela PeerBerry, co daje większy wybór inwestorom szukającym krótszych terminów powrotu kapitału.
- Malezja w planach PeerBerry: Aventus Group uruchomił w Malezji licencjonowaną firmę TunaiPantas, która ma oferować na PeerBerry pożyczki krótkoterminowe. We wrześniowym komunikacie mowa była o najbliższych miesiącach, a podsumowanie opublikowane 1 października wskazało plan dołączenia jeszcze w październiku. Oprocentowanie i szczegółowe warunki mają zostać podane przed pojawieniem się pierwszych ofert. Malezja poszerzy wybór geograficzny, choć będzie to kolejna ekspozycja w ramach obecnej już na platformie Aventus Group.
Mój portfel:
Na PeerBerry* po dużej sierpniowej wypłacie wrzesień minął bez nowych wpłat i wypłat. Zysk spadł do około 102 €, czyli o blisko jedną trzecią względem poprzedniego miesiąca. W portfelu nie było opóźnień, choć około 1,3 tys. € pozostawało niezainwestowane.
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz 0,5% premii od zainwestowanej kwoty w ciągu pierwszych 90 dni.
Income*
Ważne wydarzenia z ostatniego miesiąca:
- Current Auto LV wychodzi, litewska spółka zostaje: Current Auto LV wygasza działalność na Łotwie i opuszcza Income, koncentrując się na rynku litewskim. Platforma przeniosła wszystkie jego pożyczki do statusu odkupu, a firma zapowiedziała zwrot kapitału wraz z naliczonymi odsetkami, z planowanym zakończeniem 18 września. Spłaty mają odbywać się automatycznie, bez działań ze strony inwestorów. Current Auto LT pozostaje na Income, więc wyjście dotyczy łotewskiej spółki, a nie całej współpracy z grupą.
- Rynek wtórny nadal bez daty startu: W podsumowaniu września Income potwierdziło, że uruchomienie rynku wtórnego pozostaje odłożone po lipcowym przeglądzie prawnym. Platforma nie podała nowego terminu i zapowiedziała powrót z informacją dopiero wtedy, gdy będzie miała konkretną datę. CEO wskazał równocześnie, że zapotrzebowanie pożyczkodawców na finansowanie rośnie szybciej niż wpłaty nowych inwestorów.
- Mój komentarz: Lepiej nie podawać terminu niż składać kolejną obietnicę bez pewności jej realizacji. Z mojej perspektywy nadal brakuje jednak dodatkowej drogi wyjścia, więc przy planowaniu większych wypłat trzeba opierać się na spłatach posiadanych pożyczek.
- DanaKredi: mocno słabsze wyniki za 2025 rok: Przychody DanaKredi spadły o 53%, do 10,9 mln €, a zysk o 66%, do 4,3 mln €. Firma nadal wykazała dodatni wynik oraz 31 mln € kapitału własnego przy aktywach 41,7 mln €. Niestety komunikat od Income nie określa, czy udostępnione sprawozdanie zostało zbadane przez audytora.
Mój portfel:
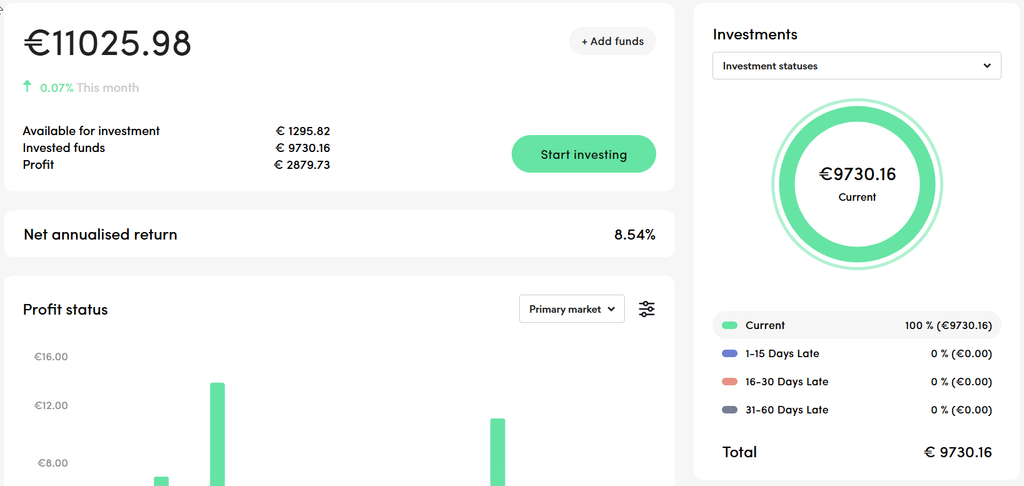
Na Income* zadziałały strategie ustawione w sierpniu pod nowych pożyczkodawców i wolna gotówka została ponownie zainwestowana. Zysk spadł do 78 €, co po przejrzeniu marketplace wiążę z opóźnieniami kolejnych pozycji Sandfield Capital, choć łączna kwota zaległości zmniejszyła się o około 223 €. Mimo słabszego miesiąca nie widzę na ten moment powodów do obaw. Już na początku października kolejna pozycja Sandfield została spłacona z 62 € zysku, co daje lepszy początek następnego miesiąca, ta spłata należy już do październikowych wyników.
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz 1% premii od zainwestowanej kwoty w ciągu pierwszych 30 dni.
Debitum*
Ważne wydarzenia z ostatniego miesiąca:
- Debitum Flow: 8% rocznie, z wypłatami zależnymi od płynności: Debitum uruchomił 11 września Flow, czyli inwestycję w zabezpieczone aktywami noty na 8% rocznie, z pięcioletnim terminem zapadalności i możliwością wnioskowania o wcześniejszą wypłatę bez opłat. Wnioski trafiają do kolejki, a do 1 000 € wypłata zwykle może nastąpić następnego dnia roboczego, limit wniosków wynosi 5 000 € tygodniowo. Pieniądze na wcześniejsze wyjścia pochodzą z nowych inwestycji i bufora partnerów finansujących, dlatego termin wypłaty nie jest gwarantowany. W niecałe trzy tygodnie Flow zebrał 1 mln €, a według platformy wszystkie dotychczasowe wnioski o wypłatę zostały zrealizowane.
- Mój komentarz: Pięcioletni termin oraz uzależnienie wcześniejszych wypłat od nowych inwestycji i bufora partnerów wymagają uwagi przy traktowaniu Flow jako miejsca na rezerwę gotówkową. Do tego dochodzą wątpliwości dotyczące niezależnej weryfikacji cen transakcji LFDF – to jest jeden z powodów dlaczego sam pozycji Debitum dalej nie rozwijam mimo atrakcyjnej regulowanej oferty.
Mój portfel:
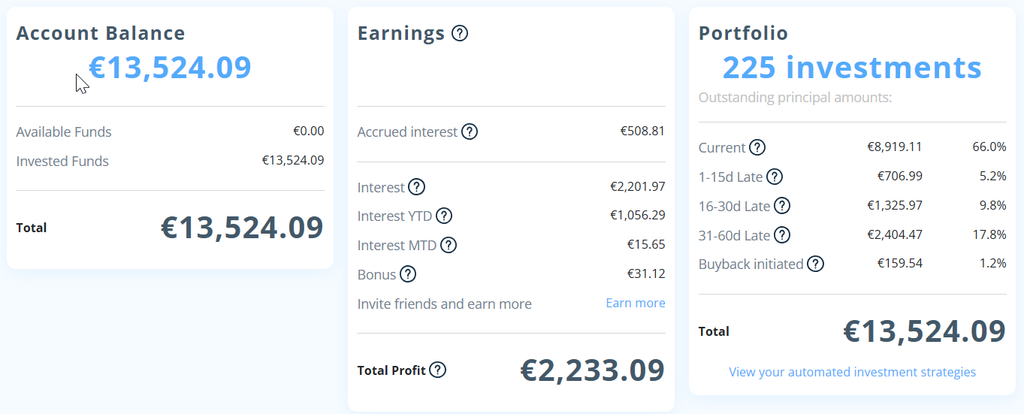
Na Debitum* pozycja pracuje stabilnie, bez wpłat, wypłat i większych ruchów. Opóźnienia pozostają zerowe, a miesięczny zysk był zbliżony do sierpniowego.
Nie wiesz czy inwestować w Debitum? Zerknij na moją nową: recenzje Debitum (2026): 13,12% zwrotu – Bezpieczna przystań dla kapitału?💰
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz od 1% premii, w zależności od zainwestowanej kwoty w ciągu pierwszych 30 dni.
Viainvest*
Mój portfel:
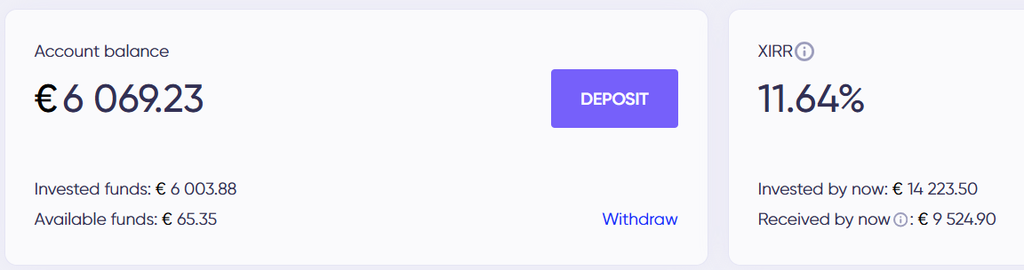
Z Viainvest* wypłaciłem około 762 €, zmniejszając pozycję również ze względu na środki w Pending Payment. Dobra wiadomość jest taka, że ich kwota spadła z około 1,4 tys. € do 400 €. Mimo wypłaty miesięczny zysk pozostał praktycznie na poziomie sierpnia.
👉Chcesz dowiedzieć się więcej o Viainvest, zerknij do mojej nowej analizy i opinii na temat platformy: Recenzja Viainvest (2026): 12,34% zwrotu – solidna platforma P2P?
Afranga*
Mój portfel:
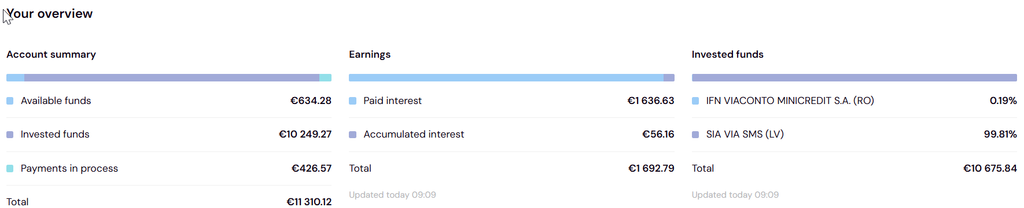
Na Afranga* wrześniowy zysk był o około 36% wyższy niż w sierpniu i najwyższy od kwietnia. Pozycja nadal pracuje bez opóźnień, a wypłata była niewielka. Na koniec miesiąca pozostało około 475 € wolnej gotówki, więcej niż w poprzednich miesiącach.
Moją analizę, strategię i opinie na temat samej platformy znajdziesz: Opinia o Afranga (2026): 14,40% zwrotu – Gdzie jest haczyk?
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz 0,5% premii od zainwestowanej kwoty w ciągu pierwszych 90 dni.
Asterra Estate*
Ważne wydarzenia z ostatniego miesiąca:
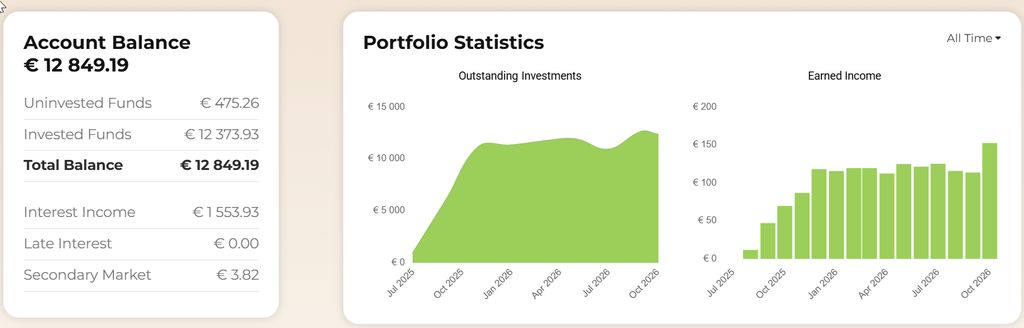
- Aktywa grupy wzrosły, ale dużą część przyrostu dała wycena: Asterra opublikowała we wrześniu dane na koniec sierpnia, pokazując wzrost aktywów z 8,17 mln € do 16,33 mln € względem końca 2025 roku. Z przyrostu około 3,93 mln € pochodziło z nowych inwestycji finansowanych przez bank i inwestorów platformy, a 4,23 mln € ze wzrostu wyceny nieruchomości. Aktywa pokrywały zobowiązania około 1,56 raza, a materiał nie określa, czy opublikowane dane były badane przez audytora.
- Mój komentarz: Rozwój projektów może zwiększać wartość nieruchomości, ale do spłaty inwestorów potrzebna jest gotówka. Dlatego obok wycen przydałyby się dane o sprzedaży i przepływach pieniężnych, żeby ocenić, jak wzrost majątku przekłada się na możliwości spłaty.
Mój portfel:
Z Asterra Estate* wypłaciłem około 55 €, a poza tym nie było większych ruchów. Pozycja pracuje stabilnie, z miesięcznym zyskiem zbliżonym do sierpnia.
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz dodatkowe 1% premii od zainwestowanej kwoty w ciągu pierwszych 90 dni.
Nectaro*
Ważne wydarzenia z ostatniego miesiąca:
- iPayTax: odroczony podatek dla rezydentów Łotwy: Nectaro uruchomiło konto iPayTax, pozwalające reinwestować dochody bez bieżącego podatku, dopóki łączne wypłaty nie przekroczą wpłat. Otwarcie i prowadzenie konta jest bezpłatne, ale obecnie rozwiązanie jest dostępne wyłącznie dla łotewskich rezydentów podatkowych. Platforma zapowiada prace nad ofertą dla klientów z innych krajów UE, bez konkretnego terminu. Dla polskiego inwestora ten komunikat nie zmienia więc na razie sposobu rozliczania dochodów.
- Mój komentarz: Sam pomysł przypomina pod względem pozostawiania dochodu do dalszej pracy akumulujące ETFy, choć mechanizm podatkowy jest inny. Gdyby podobne rozwiązanie objęło polskich rezydentów i zapewniało odroczenie podatku także w Polsce, mogłoby zainteresować inwestorów długoterminowych i uprościć coroczne rozliczenia.
Mój portfel:
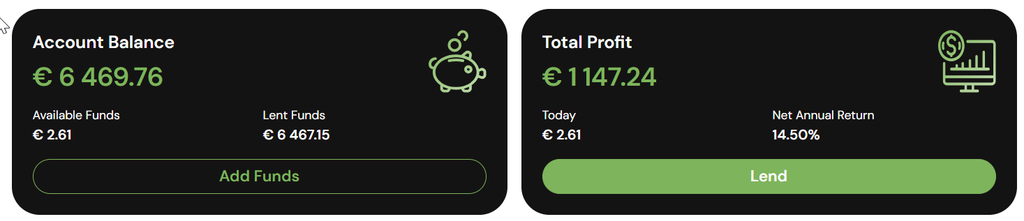
Z Nectaro* wypłaciłem około 2 389 € na prywatne potrzeby, to największa wrześniowa wypłata. Mimo zmniejszenia pozycji miesięczny zysk pozostał zbliżony do sierpnia. Mocniej zmienił się zwrot za ostatnie 12 miesięcy, który spadł do 13,74%, podczas gdy kwota opóźnień nadal była marginalna.
👉 Rejestrując się z wykorzystaniem mojego linku zaproszenia, otrzymasz 1% premii od zainwestowanej kwoty w ciągu pierwszych 30 dni.
Bitfinex Lending*
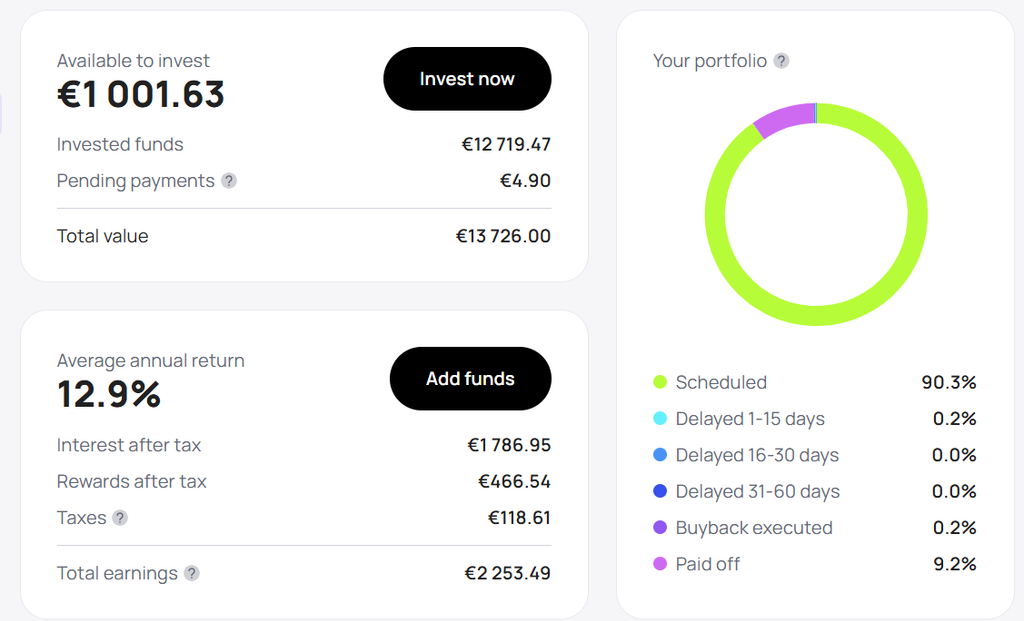
Na Bitfinex bez nowych wpłat, wypłat i większych ruchów. Ta niewielka część portfela nadal pełni rolę dolarowego uzupełnienia inwestycji w P2P.
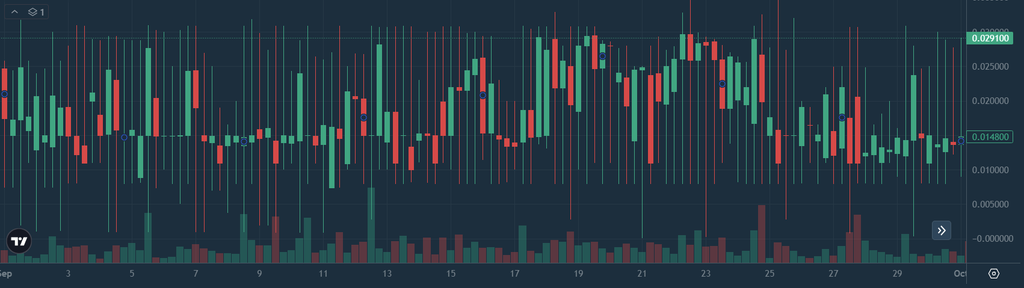
Wykres wszystkich sprzedanych pożyczek w systemie z ostatniego miesiąca:
ETF
ETF po sierpniowym odbiciu zakończył wrzesień niewielką zmianą wartości w dolarach: około 17 $ na minusie. Długoterminowe podejście do tej części portfela pozostaje bez zmian.
Słowem zakończenia
Budowanie prywatnej rezerwy daje mi teraz bardzo praktyczny sprawdzian tego, jak szybko mogę odzyskać pieniądze z poszczególnych platform. Nowe produkty z możliwością wcześniejszego wyjścia pasują do tego tematu, ale przy każdym z nich warto sprawdzić, skąd pochodzi gotówka na wypłaty i od czego zależy termin ich realizacji. Przy Nera kolejne uzgodnienia nadal wymagają przełożenia na konkretne spłaty.
(*) Gram w otwarte karty. Linki oznaczone gwiazdką są linkami afiliacyjnymi. Jeśli z nich skorzystasz, otrzymam prowizję. Nic cię to nie kosztuje, a często i Ty dostaniesz bonus – Więcej informacji znajdziesz na stronach pod konkretnymi linkami.
(**) Z racji natury giełdy, dochód należy rozumieć jako potencjalny do momentu realizacji pozycji.