

Opinia o Afranga (2026): 14,40% zwrotu – Gdzie jest haczyk?
Pamiętaj proszę, że wszystkie treści publikowane na tym blogu mają charakter wyłącznie informacyjny i edukacyjny. Dzielę się swoją osobistą wiedzą i doświadczeniem, jednak nie jestem doradcą inwestycyjnym. Każda inwestycja, zwłaszcza w pożyczki P2P, wiąże się z ryzykiem utraty części lub całości kapitału. Zawsze przeprowadzaj własną analizę ryzyka (DYOR – Do Your Own Research) i inwestuj tylko te środki, na których ewentualną stratę możesz sobie pozwolić.
Ostatnia aktualizacja: 2026-09-04
Rejestr zmian:
2026-09-04: Aktualizacja rynku wtórnego, oferty SaveSmart, statystyk i ryzyk
2026-02-26: Utworzenie recenzji.
2025-06-06: Moja pierwsza inwestycja w Afranga
Po co ta recenzja?
Afranga trafiła do mojego portfela, gdy szukałem uzupełnienia dla Mintos czy Robocash. Chciałem wyjść trochę poza dobrze znane platformy z krajów bałtyckich. Bułgarska platforma z wysokim oprocentowaniem wyglądała jak dobry kandydat do tej roli.
Dlaczego warto w ogóle spojrzeć na Afranga* w 2026 roku? Platforma przeszła niedawno regulacyjną transformację, zdobyła europejską licencję ECSP i zaoferowała nowy model działania. Do tego wciąż kusi stawkami, które u konkurencji są rzadkością. Postanowiłem sprawdzić, czy wysoki procent idzie tu w parze z bezpieczeństwem alokując własne środki na platformie.
Informacje kluczowe:
Afranga to regulowana platforma, na której udzielasz pożyczek firmom, wybierając oferty ręcznie lub korzystając z SaveSmart. W moim portfelu stanowi uzupełnienie inwestycji poza krajami bałtyckimi. Plusem jest rentowność głównego pożyczkobiorcy, StikCredit, potwierdzona zaudytowanym raportem. Najważniejsze haczyki to powiązania między firmami i ograniczona płynność. Rynek wtórny oraz wcześniejsza wypłata z SaveSmart dają możliwość wyjścia, ale nie gwarantują odzyskania pieniędzy na żądanie. Mój XIRR za ostatnie 12 miesięcy wynosił 14,40%.
Platforma w skrócie
| Rok założenia | 2020 (relaunch na nowej licencji w 2025 r.) |
| Siedziba | Sofia, Bułgaria |
| Regulowana platforma | Tak (Licencja ECSP, nadzór bułgarskiej Komisji Nadzoru Finansowego) |
| Skumulowana wartość inwestycji | 40,23 milionów euro |
| Liczba inwestorów | 7 484+ |
| Zwrot z inwestycji | 14,40% wg mojego portfela |
| Dostępna oferta | do 14% |
| Bułgaria, Czechy | |
| Zabezpieczenie | m.in. gwarancje grupy |
| Rynek wtórny | Tak |
| Program lojalnościowy | Nie |
| Premia dla nowych | Tak, +0,5% bonusu za pośrednictwem tego linku* Więcej o bonusie na końcu wpisu. |
Dane o skali pochodzą z oficjalnych statystyk Afrangi. Stawki sprawdzisz na liście ofert i stronie SaveSmart, konkretna oferta może się wyczerpać lub zmienić.
Czym jest Afranga?
Afranga łączy inwestorów z firmami szukającymi finansowania. Historycznie Afranga powstała początkowo jako narzędzie do finansowania wyłącznie własnej, bułgarskiej grupy pożyczkowej Stik-Credit w modelu podobnym jak Robocash, Viainvest czy PeerBerry. Jednak po uzyskaniu licencji ECSP w 2023/2024 roku, platforma przeszła kompletny rebranding i stała się pełnoprawnym marketplacem (model podobny jak w Mintos), zapraszając do współpracy także zewnętrzne firmy.
Warta uwagi jest zmiana mechaniki inwestowania: nie finansujesz bezpośrednio pojedynczych kredytów konsumenckich czy papiery/noty. Zamiast tego udzielasz bezpośredniej pożyczki biznesowej (tzw. corporate loan) firmie pożyczkowej, a ona za te pieniądze udziela kredytów docelowemu klientowi.
W co inwestujesz na Afranga?
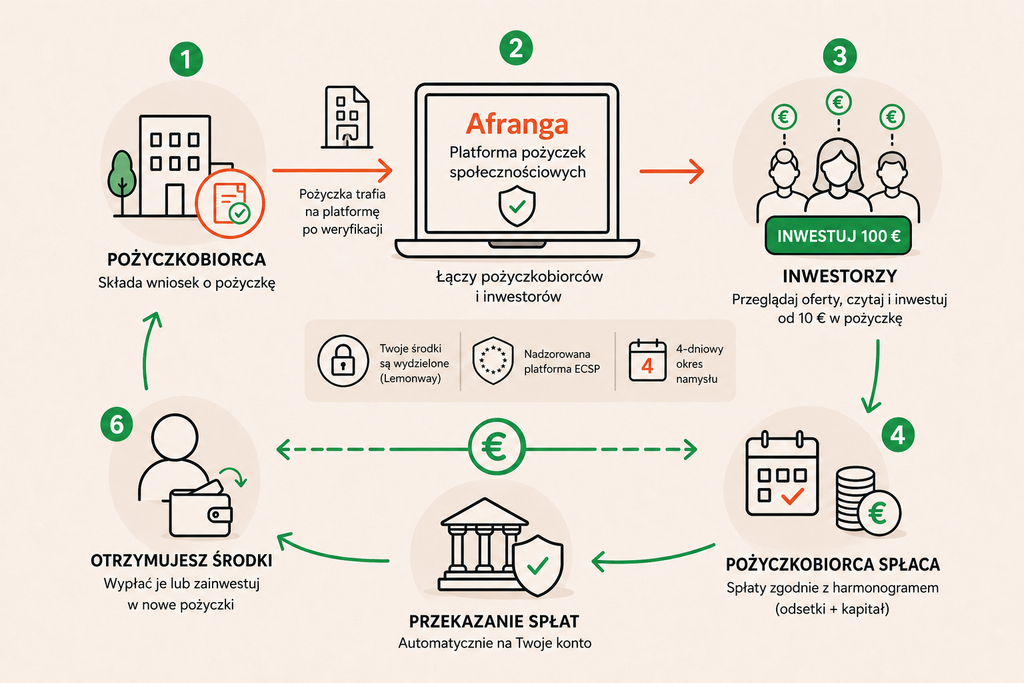
Na Afrandze udzielasz bezpośredniej pożyczki firmie wskazanej w umowie. W przypadku firmy pożyczkowej Twoje pieniądze finansują jej działalność, w tym pożyczki udzielane klientom. To ta firma odpowiada wobec Ciebie za spłatę. Oceniasz więc przede wszystkim kondycję dłużnika, termin spłaty i warunki umowy. Sposób wyboru inwestycji zależy od produktu: możesz przeglądać oferty ręcznie albo wybrać SaveSmart.
Sposób pierwszy: Ręczna inwestycja
Wybierasz firmę, termin i oprocentowanie. Zanim klikniesz „inwestuj”, warto zajrzeć do umowy, zapoznać się z danymi firmy, KIIS, czyli arkusza kluczowych informacji inwestycyjnych. To tam powinny być opisane ryzyka i zabezpieczenia konkretnej oferty.
Nie wystarczy zobaczyć najwyższy procent na liście. Sprawdź, kiedy wraca kapitał, kto ma go oddać i czy ewentualne zabezpieczenie rzeczywiście obejmuje Twoją pożyczkę.

Sposób drugi: SaveSmart
SaveSmart ogranicza liczbę decyzji przy wybieraniu inwestycji. W wariancie pożyczek biznesowych finansujesz Stikcredit i wybierasz jeden z okresów:
| Okres | Oprocentowanie roczne brutto |
|---|---|
| 3 miesiące | 8% |
| 6 miesięcy | 9% |
| 12 miesięcy | 10% |
Minimalna inwestycja wynosi 10 EUR. Odsetki są wypłacane miesięcznie, a kapitał na końcu umowy.
Ważne: 8% przy wariancie trzymiesięcznym oznacza stawkę w skali roku, a nie zarobek 8% po trzech miesiącach. Nazwa SaveSmart może kojarzyć się z oszczędzaniem, ale ryzyko pozostaje pożyczkowe.
Można włączyć automatyczne odnowienie kapitału na ten sam okres. Nowa umowa będzie jednak miała oprocentowanie aktualne w dniu odnowienia, a niekoniecznie to z poprzedniej inwestycji. Nie jest to również automat reinwestujący wszystkie comiesięczne odsetki.
Jaki zwrot oferuje Afranga?
Jeszcze do niedawna Afranga rozpieszczała kampaniami ze stawkami rzędu 16-18%. Dzisiaj rynek już się ustabilizował, a bieżące oferty na platformie oscylują w przedziale od 9 do 14%.
Jak wyjść z inwestycji przed terminem?
| Rodzaj inwestycji | Wyjście przed terminem |
|---|---|
| Pożyczki z Marketplace | Sprzedaż innemu inwestorowi na rynku wtórnym. |
| SaveSmart | Wniosek o częściową wypłatę* |
* SaveSmart: do 30% zainwestowanej kwoty, maksymalnie 5 000 EUR w ciągu 365 dni, prowizja 1% i realizacja zależna od akceptacji Afrangi. Szczegóły znajdziesz w FAQ wcześniejszej wypłaty.
Czy Afranga jest bezpieczna? Czyli o ryzyku i gwarancji
Afranga jest regulowana – działająca na licencji ECSP pod nadzorem bułgarskiej FSC , ale inwestor nadal ponosi ryzyko niespłacenia pożyczki i utraty kapitału. Przy ocenie bezpieczeństwa rozdzielam trzy sprawy: działanie platformy, obsługę wolnych pieniędzy przez Lemonway i kondycję firmy, której pożyczam.
Co daje licencja ECSP?
Licencja oznacza nadzór i określone obowiązki informacyjne. Inwestor otrzymuje dokumentację oferty, przechodzi ocenę wiedzy i ryzyka. Dla inwestorów niedoświadczonych przewidziano też czterodniowy okres namysłu, pozwalający wycofać zlecenie bez podawania przyczyny i kary.
Jak Lemonway przechowuje środki?
Obsługą pieniędzy zajmuje się Lemonway, licencjonowana instytucja płatnicza. Środki klientów są odseparowane od pieniędzy operacyjnych platformy. To ważna ochrona organizacyjna, ale nie obietnica braku problemów lub natychmiastowego dostępu do gotówki w każdej sytuacji.
Jakie zabezpieczenia i gwarancje dają firmy pożyczkowe?
Nie ma jednej, uniwersalnej gwarancji buyback dla wszystkich inwestycji. Zabezpieczenie konkretnej pożyczki należy potwierdzić w szczegółach, umowie i KIIS. Przykład zabezpieczenia pozycji:

Dla pożyczek Tiberus działa osobna gwarancja Stikcredit. Zgodnie z memorandum z 31 sierpnia 2026 r. obejmuje ona kapitał, odsetki, również wobec inwestorów kupujących na rynku wtórnym.
Tiberus pozostaje głównym dłużnikiem. Jeśli nie zapłaci należnej kwoty, gwarancja daje możliwość żądania zapłaty od Stikcredit. To dodatkowe źródło spłaty, nie klasyczny wykup pożyczki po 60 dniach i nie ochrona wszystkich pozostałych firm. Jest też haczyk: Stikcredit i Tiberus mają wspólnych właścicieli. Gwarancja będzie warta tyle, ile zdolność gwaranta do jej wykonania, szczególnie gdy problemy dotkną powiązane firmy jednocześnie.
🟨 Żółte kartki Afrangi – co budzi moje zastrzeżenia?
- Kilka firm, ale powiązane ryzyko. Powiązania Afrangi, Stikcredit, Lendivo i Tiberus ograniczają rzeczywistą dywersyfikację. Gwarancja między powiązanymi firmami również zależy od ich wspólnej sytuacji finansowej.
- Wcześniejsze wyjście nie jest gwarantowane. Rynek wtórny wymaga kupca, a wcześniejsza wypłata SaveSmart ma limity i wymaga zatwierdzenia.
Ważne Pytania
Model biznesowy platformy zakłada opłaty ponoszone przez firmy pozyskujące finansowanie. Spółka z nowym modelem typu Marketplace jest stosunkowo młoda (2025), więc wciąż czekamy na wyniki operacyjne.
StikCredit, jeden z głównych pożyczkobiorców na Afrandze, pozostaje rentowny. Według zaudytowanego raportu za 2025 r. firma zarobiła netto około 2,25 mln EUR, wobec około 3,49 mln EUR rok wcześniej, po przeliczeniu z BGN. Oznacza to spadek zysku o 35,4%.
Przychody z odsetek i opłat wzrosły, ale zwiększyły się również koszty finansowania, działalności oraz odpisy na pożyczki. Firma nadal zarabia, jednak jej wyniki nie dają podstaw do bezwarunkowego zachwytu. Dla mnie to żółta lampka i powód, żeby przyglądać się kolejnym raportom.
Ważne: Umowę pożyczki zawierasz bezpośrednio z firmą, której udostępniasz pieniądze. Afranga pośredniczy w zawarciu i obsłudze inwestycji.
Problemy operatora platformy i niewypłacalność firmy, której pożyczamy, to dwa różne scenariusze.
Bezpośrednia umowa z firmą pozostaje w mocy, gdy Afranga ma problemy. Nadal mogą jednak wystąpić opóźnienia i trudności w obsłudze płatności lub dochodzeniu należności. Ważne twoje niezainwestowane środki są w Lemonway odizolowane od rachunków Afrangi.
Jeżeli nie płaci sam pożyczkobiorca, odzysk może wymagać egzekwowania umowy, zabezpieczenia lub odpowiedniej gwarancji. Czas i odzyskana kwota pozostają niepewne. Szczególnie trudna może być sytuacja, w której problemy dotkną równocześnie kilka powiązanych firm. Afranga oferuje reprezentowanie poszkodowanych inwestorów w pozwie zbiorowym. Jednak każdy inwestor ma również prawo do wszczęcia indywidualnego pozwu. Ten punkt wygląda podobnie w większości platform p2p.
Na chwilę obecną nie, obecny model pożyczek biznesowych ma krótszą historię niż sama marka Afranga.
Platforma w okresie pandemii nie była jeszcze na rynku, jednak powiązana i największy pożyczkodawca – Grupa StikCredit przeszła przez kryzys bez większych perturbacji, a jej raport roczny za 2020 rok wypadł pozytywnie.
Platforma z racji pożyczek oferowanych na rynek bułgarski nie miała ekspozycji na rynek rosyjski ani ukraiński.
Pytania praktyczne:
Jak zacząć?
👉Jeśli dopiero zaczynasz z pożyczkami P2P, zerknij na mój poradnik: Pożyczki P2P: 15 pułapek początkujących inwestorów (po 5+ latach doświadczenia).
Start w Afranga* jest standardowy dla platform regulowanych:
- Rejestracja: Zakładasz konto (link z bonusem na dole).
- 💡Rejestrując się za pomocą tego linku* możesz otrzymać bonus (więcej na końcu).
- Weryfikacja tożsamości (KYC): Zdjęcie dowodu + selfie.
- Wpłata: Przelew SEPA w Euro. Środki zazwyczaj księgują się w 1-2 dni robocze.
Jak wpłacić i wypłacić pieniądze?
- Wpłata: Wpłatę wykonujesz przelewem w EUR na rachunek wskazany w panelu. Pamiętaj, by w tytule wpisać swój numer inwestora. Księgowanie zazwyczaj trwa 1-2 dni robocze.
- Wypłata: Niezainwestowane środki możesz wypłacić w dowolnym momencie na konto. Konto musi zostać wcześniej zweryfikowane czy do ciebie należy. Stosowny dokument możesz wygenerować w swoim banku. Afranga nie pobiera opłat za wypłaty.
- W moim przypadku ostatnia wypłata (2026 r.) na konto Revolut dotarła po 1 dzień od zlecenia
Jak rozliczyć podatki z Afranga?
W Polsce odsetki uzyskane z zagranicznych pożyczek rozliczam jako przychody kapitałowe, opodatkowane stawką 19%. Od należnego podatku można odliczyć podatek pobrany wcześniej za granicą, oczywiście w granicach przewidzianych przez polskie przepisy.
Afranga część wypłacanych odsetek pomniejsza o podatek u źródła (Withholding Tax). Jego wysokość zależy od kraju pożyczkobiorcy: Bułgaria: 10%, Czechy: 15%. Istotny jest więc kraj konkretnego pożyczkobiorcy, a nie kraj, w którym zarejestrowana jest sama platforma.
Więcej o samym sposobie rozliczenia zagranicznych odsetek znajdziesz w poradniku: Jak rozliczyć podatek z Afranga? – PIT 2025
Jakie opłaty wiążą się z Afranga?
Większość czynności jest bezpłatna. Model biznesowy platformy opiera się na pobieraniu prowizji od firm pożyczkowych, a nie od inwestorów. Wyjątkiem jest wspomniana wcześniej wcześniejsza częściowa wypłata z SaveSmart.
Moje doświadczenie
Moje zyski
👉 Wyniki z 2026-09-04
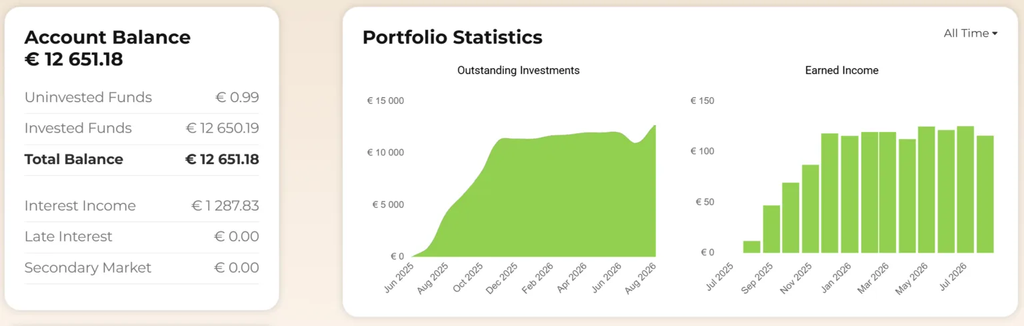
- Aktualna kwota inwestycji to około €12 651,18 euro.
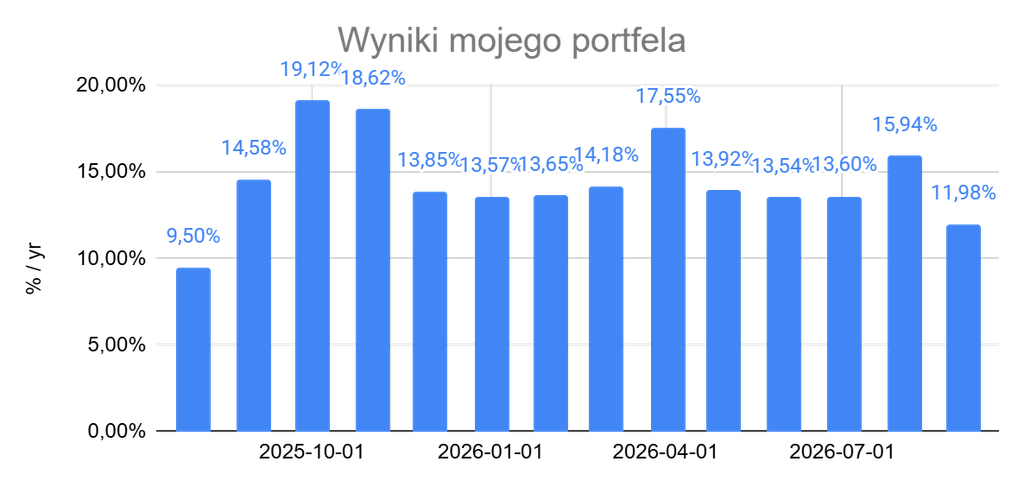
- Zwrot z ostatnich 12 miesięcy (XIRR) to 14,40%
- Łączne zyski od czerwca 2025 r. to 1684 €
Najnowsze zestawienie całego portfela zawsze znajdziesz w mojej comiesięcznej aktualizacji.
Jak dobieram strategię?
Przy wyborze terminu zakładam trzymanie pożyczki do spłaty (zwykle od 1-3 lat). Rynek wtórny daje dodatkową opcję, ale planu wyjścia nie opierałbym wyłącznie na znalezieniu kupca.
Inwestuję głównie w firmę pożyczkową z mocnymi wynikami finansowymi i sporym doświadczeniem na rynku czyli StikCredit. Skupiam się na ofertach, które mają odpowiedni stosunek zysku do czasu trwania, celując w rentowność powyżej 11%.
Podsumowanie
➕ Zalety
- Atrakcyjnie oprocentowane pozycje do 14%
- Możliwość uzupełnienia portfela inwestycyjnego na kraje spoza regionu bałtyckiego.
- Dostępna możliwość wcześniejszego wyjścia przez rynek wtórny.
- Dostępne zaudytowane sprawozdania StikCredit i dodatni wynik finansowy
- Regulacje ECSP i separacja środków inwestorów we francuskim Lemonway.
➖ Wady
- Konflikt interesów: Silne powiązania personalne między zarządem platformy a główną firmą pożyczkową StikCredit.
- Oferta platformy jest stosunkowo niewielka
- Młoda platforma na rynku (start 2025r – historycznie od 2021r).
Dlaczego JA inwestuje w Afranga? (Moja opinia)
Afranga* nie jest platformą idealną, ale w moim portfelu pełni konkretną funkcję. Stanowi geograficzną dywersyfikację na dochodowy rynek bułgarski. Podoba mi się bezpośrednia struktura długu oparta na twardych zyskach StikCredit. Inwestuję tu ostrożnie i punktowo.
Alternatywy dla Afranga
🔎 Zobacz jak Afranga wypada na tle innych platform w rankingu platform P2P.
Jeśli wady takie jak powiązania z firmami pożyczkowymi Cię odstraszają, rozważ:
- Mintos*: Największy gracz w Europie. Płynny rynek wtórny, tysiące pożyczek, także regulowany, ale wymaga więcej uwagi przy konfiguracji.
- PeerBerry*: Lider w sytuacjach kryzysowych. Minusem jest jednak dużo niższe oprocentowanie (9-10%) i częsty brak dostępnych pożyczek do inwestycji (cash drag).
- Viainvest*: Prosta platforma, model jednej firmy pożyczkowej (cała grupa odpowiada za pożyczki). Mniejsza dywersyfikacja, ale też mniejsze skomplikowanie.
Bonus +0,5%
Przygotowanie tak szczegółowej recenzji to kilka dni pracy: zbieranie faktów, przekopywanie raportów finansowych, analiza ryzyk, kontakt z platformą oraz zestawienia, które widzisz powyżej. Do tego dochodzą miesiące testowania platformy na żywym organizmie.
Jeśli ta recenzja była dla Ciebie przydatna, uporządkowała Twoją wiedzę lub pomogła podjąć decyzję (na tak lub nie), bardzo docenię:
- Zostawienie komentarza pod wpisem
- Skorzystanie z mojego linku polecającego przy rejestracji
Jeśli zdecydujesz się przetestować Afranga, rejestrując się z poniższego linku, otrzymasz +0,5% od zainwestowanej kwoty w ciągu pierwszych 90 dni.
A jakie są Wasze opinie o nowej wersji Afranga? Czy brak klasycznego buybacku to dla Was dyskwalifikacja? Dajcie znać w komentarzach!
(*) Gram w otwarte karty. Linki oznaczone gwiazdką są linkami afiliacyjnymi. Jeśli z nich skorzystasz, otrzymam prowizję. Nic cię to nie kosztuje, a często i Ty dostaniesz bonus – Więcej informacji znajdziesz na stronach pod konkretnymi linkami.